Bureau à domicile et impôts en Suisse : les règles 2026
Avant de le déduire
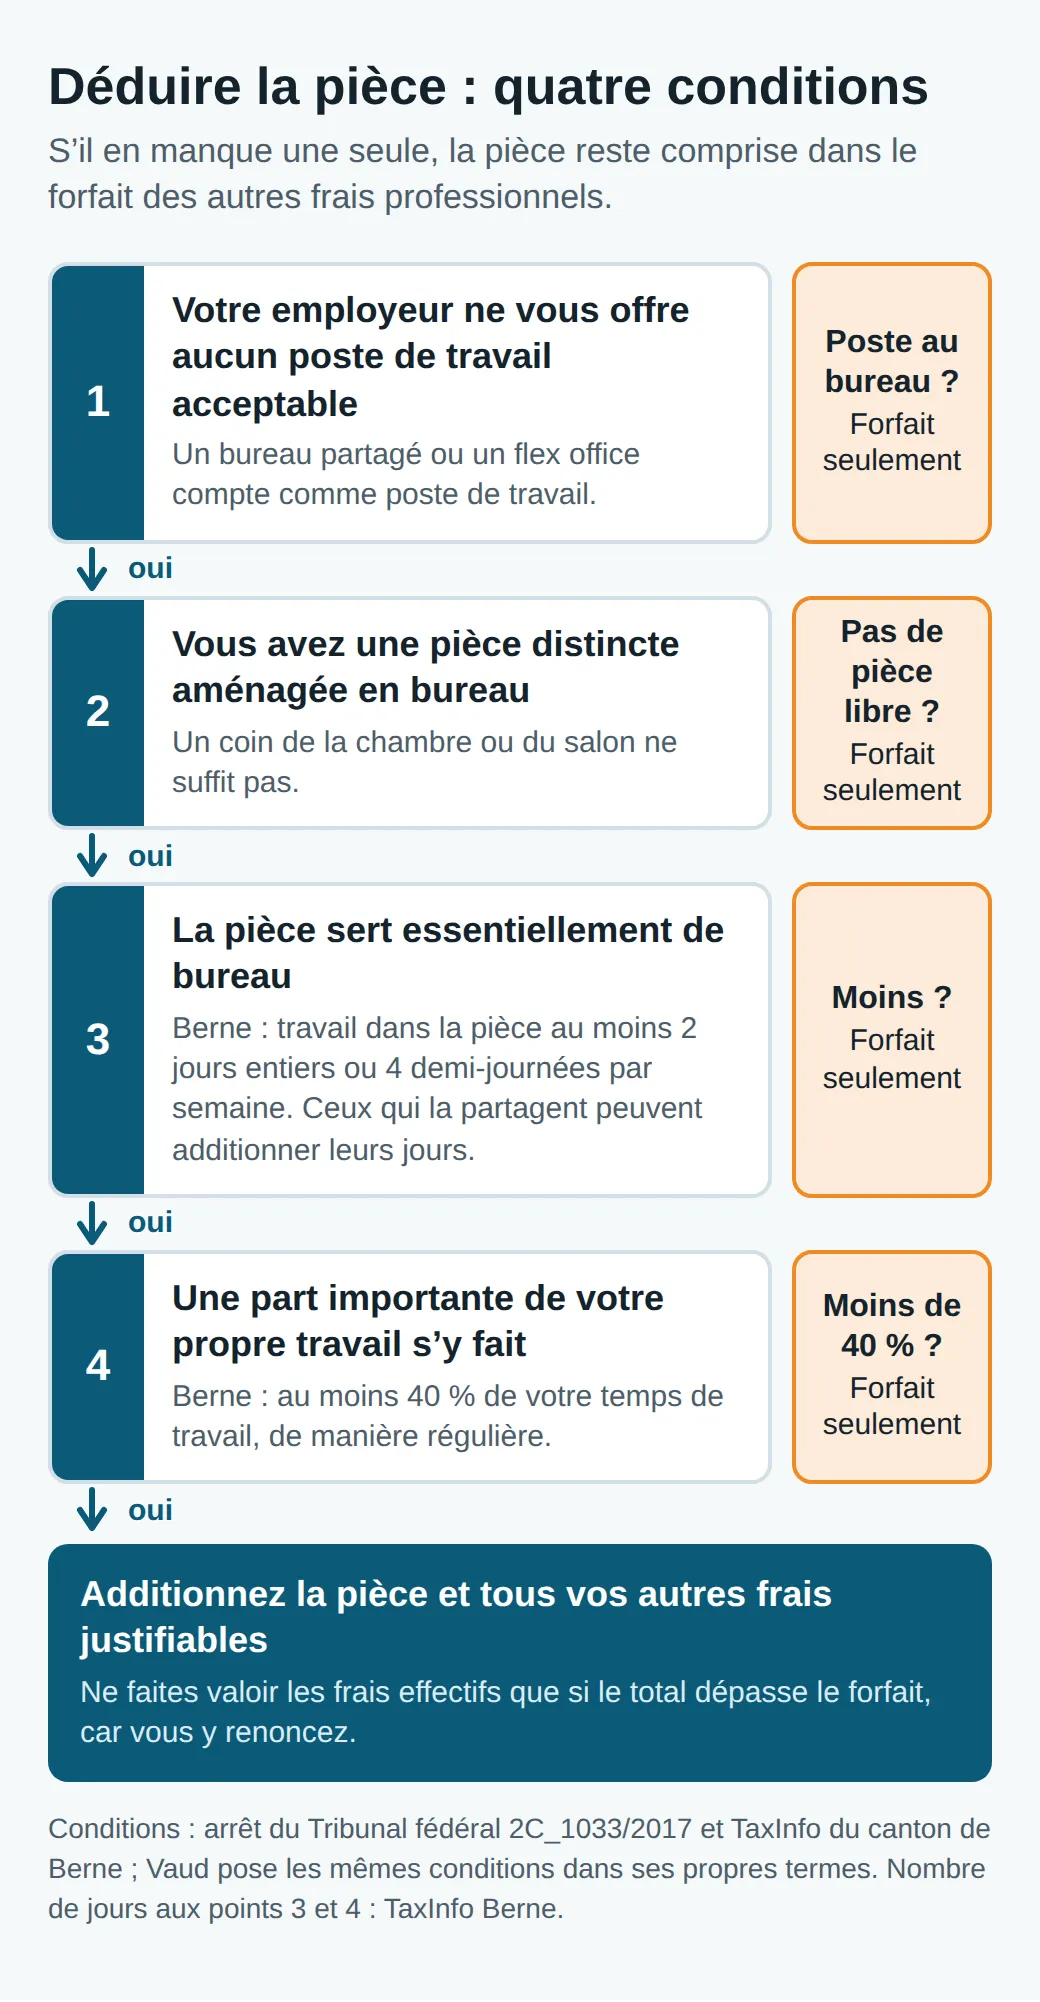
En Suisse, un bureau à domicile n'est déductible des impôts que dans des cas très limités. Votre employeur ne doit vous offrir aucun poste de travail acceptable, vous devez disposer d'une pièce distincte qui sert principalement de bureau, et vous devez y accomplir une grande partie de votre travail ; Berne fixe ce seuil à 40 % de votre temps de travail. Même dans ce cas, la pièce remplace le forfait de 3 % du salaire net (CHF 2000 à 4000). Elle ne s'y ajoute pas.
Ce dernier point passe facilement inaperçu, et c'est lui qui décide si la démarche en vaut la peine. Il en va de même de l'origine des règles. Le bureau à domicile n'a pas de déduction propre. Il y a une ordonnance fédérale qui range la « chambre de travail privée » parmi les frais professionnels, une série d'arrêts du Tribunal fédéral qui disent quand elle compte, et des administrations fiscales cantonales qui traduisent cette jurisprudence dans leur pratique. Nous passons ci-dessous ces niveaux en revue, avec les règles et les affaires que les administrations fiscales de Zurich, de Berne et de Vaud ont publiées ou défendues en justice, puis nous faisons le calcul.
Le forfait comprend déjà votre bureau à domicile
Tout salarié en Suisse a droit à une déduction forfaitaire pour les « autres frais professionnels », sans présenter le moindre justificatif. Au niveau fédéral, l'ordonnance du DFF sur les frais professionnels la fixe à 3 % du salaire net, au minimum CHF 2000 et au maximum CHF 4000 par an, dans sa version en vigueur depuis le 1er janvier 2026. Le salaire net correspond ici au salaire brut moins les cotisations AVS, d'assurance-chômage et de prévoyance professionnelle et la prime d'assurance contre les accidents non professionnels, comme le précise la décision zurichoise de 2026 sur les forfaits de frais professionnels (en allemand).
La même ordonnance énumère ce que le forfait est censé couvrir : l'outillage professionnel, le matériel informatique et les logiciels, les ouvrages professionnels, les vêtements professionnels et l'utilisation d'une chambre de travail privée. Le bureau à domicile n'est donc pas une nouvelle déduction à ajouter à votre déclaration. C'est l'un des postes pour lesquels vous avez déjà reçu un montant forfaitaire.
Zurich, Berne et Vaud appliquent les mêmes 3 %, CHF 2000 et CHF 4000 pour l'impôt cantonal. La décision zurichoise valable dès la période fiscale 2026 cite la chambre de travail privée dans la même liste, l'ordonnance bernoise reprend directement les taux fédéraux, et l'administration fiscale vaudoise indique les mêmes montants sous le code 160 de sa déclaration. Si vous travaillez à temps partiel ou seulement une partie de l'année, l'ordonnance fédérale prévoit que le forfait est réduit en conséquence.
Le piège tient en une phrase de l'ordonnance. Si vous faites valoir davantage que le forfait, vous devez justifier la totalité de vos dépenses effectives et leur nécessité professionnelle. Les instructions générales vaudoises 2025 le disent le plus clairement : « La déduction forfaitaire n'est pas cumulable avec la déduction des frais effectifs. » Mais avant que ce calcul ait le moindre intérêt, la pièce doit remplir les conditions.
Quand le bureau à domicile compte comme frais professionnels
Une pièce chez vous ne compte comme frais professionnels que si votre emploi vous oblige à y travailler. Le Tribunal fédéral applique le même critère depuis au moins 1990, et il comporte deux volets. Vous devez accomplir régulièrement une part importante de votre travail à domicile parce que votre employeur ne met pas de place de travail adaptée à votre disposition. Et votre logement doit comporter une pièce distincte qui sert principalement au travail, et non à la vie privée. Si une pièce sert principalement mais pas exclusivement au travail, la part privée reste une dépense d'entretien.
Deux conséquences en découlent. Travailler chez soi par préférence, ou pour s'épargner le trajet, ne compte pas, quel que soit le nombre de jours. Un bureau dans un coin du salon ou de la chambre à coucher ne compte pas non plus, puisqu'il n'y a pas de pièce distincte. Le fardeau de la preuve vous incombe, comme pour toute déduction qui diminue l'impôt.
Ces conditions valent aussi bien pour l'impôt fédéral direct que pour l'impôt cantonal. Dans l'affaire zurichoise présentée ci-dessous, le tribunal a relevé que la loi fiscale zurichoise correspond à la règle fédérale, si bien que la réponse était la même pour les deux.
Zurich : un bureau partagé reste un poste de travail
L'affaire que cite aujourd'hui l'administration fiscale bernoise vient de Zurich. Dans son arrêt 2C_1033/2017 du 31 mai 2018 (en allemand), un informaticien et son épouse avaient déduit CHF 6115 pour son bureau à domicile dans leur déclaration 2015. L'office des impôts d'Uster a refusé la déduction et lui a accordé à la place le forfait de CHF 4000. L'administration fiscale cantonale, le Tribunal de recours en matière fiscale et le Tribunal administratif lui ont tous donné tort, et le Tribunal fédéral aussi.
Son employeur appliquait un concept de bureaux appelé « Smart-Working ». Plus personne n'avait de poste attitré, et des places flexibles existaient pour 80 % du personnel, en plus de salles de réunion et d'espaces communs. Son argument était simple : s'il y a moins de places que de collaborateurs, quelqu'un doit travailler à la maison, et ce quelqu'un, c'était lui. Le tribunal ne l'a pas suivi. Les documents de l'employeur lui-même limitaient le télétravail souhaité à « only 1-2 days/week max », soit un ou deux jours par semaine au plus, et le « working remotely » englobait aussi les espaces de réunion, le train et les visites chez les clients. Au total, a jugé le tribunal, il pouvait accomplir 80 % de son travail à l'une des places disponibles à Zurich.
Le tribunal a admis que les nouveaux concepts de bureaux peuvent pousser les collaborateurs à travailler chez eux pour les tâches qui demandent du calme. Mais une déduction suppose toujours qu'une part régulière et importante du travail soit accomplie à domicile à cause de l'employeur, et non par commodité personnelle. Il a cité la pratique de Bâle-Campagne, qui retient 40 % du temps de travail, comme exemple de ce qu'il faut entendre par « important ». Le couple a payé CHF 1500 de frais de justice.
La leçon pour vous : le partage de bureaux, le flex office et les politiques du type « travaillez d'où vous voulez » n'ouvrent en général pas droit à la déduction. Si votre entreprise a une place que vous pouvez réserver, attendez-vous à ce que l'administration fiscale la considère comme votre poste de travail. Les textes zurichois ne donnent ni nombre de jours ni formule pour la pièce : la décision de 2026 et le guide 2025 pour remplir la déclaration (en allemand) disent seulement que des frais effectifs plus élevés doivent être entièrement prouvés, avec une liste jointe à la déclaration. Pour les chiffres, c'est Berne qui les a mis par écrit.
Berne : deux jours par semaine et 40 % de votre temps de travail
L'Intendance des impôts du canton de Berne est la plus précise des trois. Sa page TaxInfo sur la pièce de travail découpe le critère du tribunal en quatre conditions et en chiffre deux.
Premièrement, votre employeur ne vous fournit pas de poste de travail acceptable, et l'administration suggère de le prouver par une attestation de l'employeur. Berne précise, en citant l'arrêt zurichois, que les postes partagés et les concepts de smart working comptent comme poste de travail acceptable. Deuxièmement, votre logement comporte une pièce réservée au travail. Un coin bureau dans une chambre à coucher, un salon ou une entrée ne suffit pas, ce qui signifie que votre logement doit compter plus de pièces que les besoins de votre ménage. Troisièmement, la pièce sert essentiellement au travail : Berne exige une utilisation professionnelle d'au moins deux journées complètes de huit heures ou quatre demi-journées de quatre heures par semaine. Quatrièmement, elle est utilisée régulièrement pour une part importante de votre activité : vous devez accomplir au moins 40 % de votre propre temps de travail à domicile.
Les conditions trois et quatre se ressemblent, mais elles ne mesurent pas la même chose. La troisième porte sur la pièce, la quatrième sur vous. Les exemples de cas publiés par Berne montrent pourquoi c'est important. Dans le premier, une personne qui vit seule travaille à 60 %, trois jours par semaine, et l'employeur atteste que le mardi après-midi et le mercredi tous les postes sont occupés. Elle travaille donc 1,5 jour par semaine à domicile, dans une pièce qui abrite aussi un canapé-lit pour les invités. La moitié de son temps de travail se passe chez elle, la condition quatre est donc remplie. Mais la pièce ne sert au travail qu'un jour et demi par semaine : la condition trois n'est pas remplie, et il n'y a aucune déduction.
Dans le second exemple, deux personnes imposées séparément partagent un 3,5 pièces avec une pièce aménagée en bureau. La personne A a le même emploi à 60 % et 1,5 jour à domicile. La personne B travaille à plein temps en service externe et, selon son contrat, fait son travail administratif à la maison chaque vendredi. Ensemble, elles utilisent la pièce pour le travail deux jours et demi par semaine, la condition trois est donc remplie pour les deux. Mais B ne travaille que 20 % de son temps à domicile, sous la barre des 40 %, et garde le forfait. A obtient la déduction pour la pièce en entier : le fait qu'une autre personne l'utilise aussi ne la réduit pas.
Combien vaut la pièce
Une fois la pièce admise, Berne la convertit en francs avec une formule fixe pour les locataires. Vous prenez votre loyer annuel sans les charges ni le garage, le divisez par le nombre de pièces plus deux (pour la cuisine, la salle de bains, etc.), et ajoutez un forfait de CHF 300 pour le chauffage, l'électricité et le nettoyage.
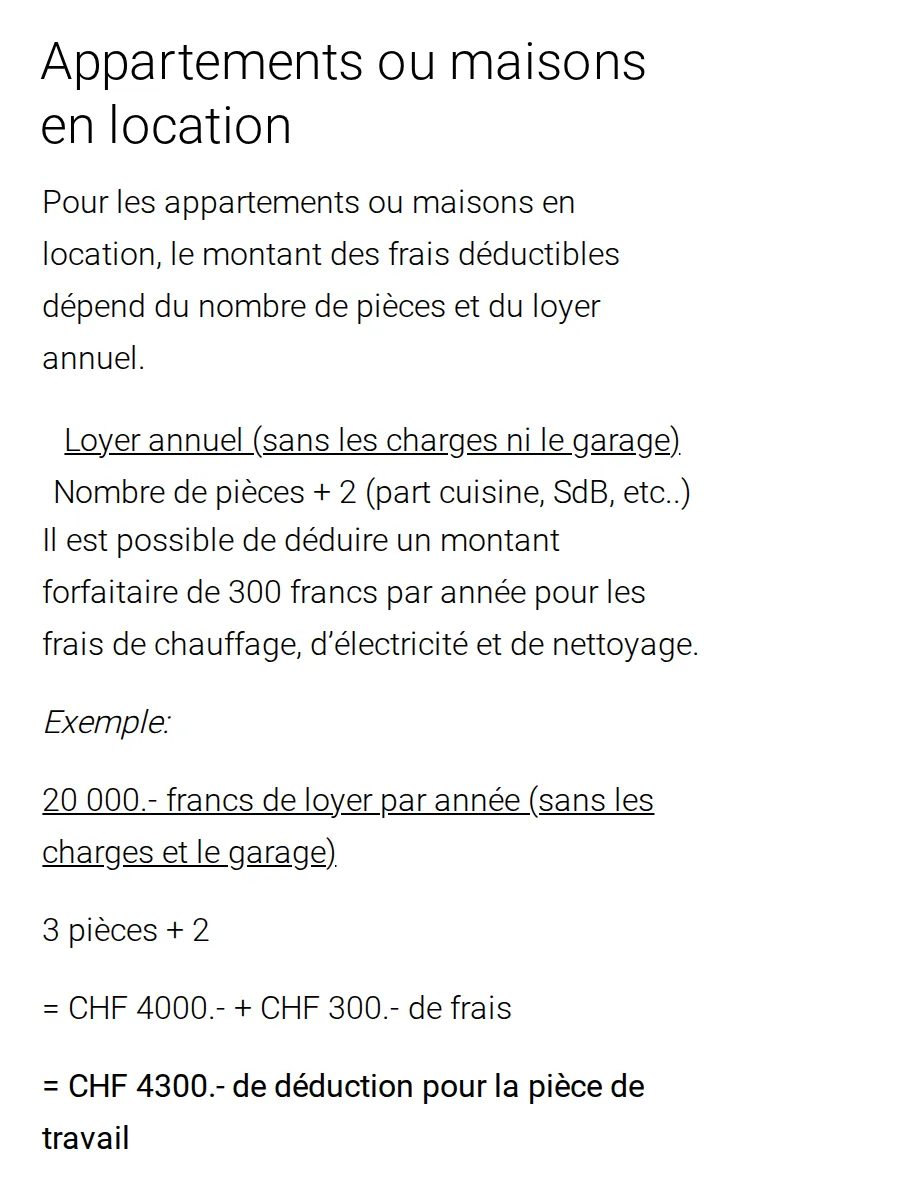
L'exemple bernois porte sur un 3 pièces loué CHF 20 000 par an. Cela donne CHF 4000 pour la pièce, plus CHF 300, soit CHF 4300. Les propriétaires partent de la valeur locative fixée lors de l'estimation officielle, comme l'explique la FAQ ci-dessous.
Les guides vaudois et zurichois ne donnent pas de formule de ce genre. Vaud indique seulement que la déduction comprend « une partie du loyer et des charges » affectée au bureau, jamais le loyer entier. Si vous habitez un autre canton, la méthode bernoise est une façon raisonnable de présenter votre propre calcul, mais votre administration fiscale peut compter autrement : détaillez donc les étapes par écrit et joignez votre bail.
La pièce vaut-elle mieux que le forfait ?
Pas toujours, et le gain est plus faible que ce que la plupart des gens imaginent. Comme la pièce remplace le forfait, vous gagnez la différence entre les deux, et non le coût total de la pièce.
Prenons trois logements chiffrés avec la formule bernoise. Un 3 pièces à CHF 1200 par mois donne CHF 3180. L'exemple bernois donne CHF 4300. Un 4 pièces à CHF 2200 par mois donne CHF 4700. En face, il y a votre forfait : CHF 2000 jusqu'à un salaire net d'environ CHF 66 700, puis 3 %, jusqu'au plafond de CHF 4000 atteint vers CHF 133 300.
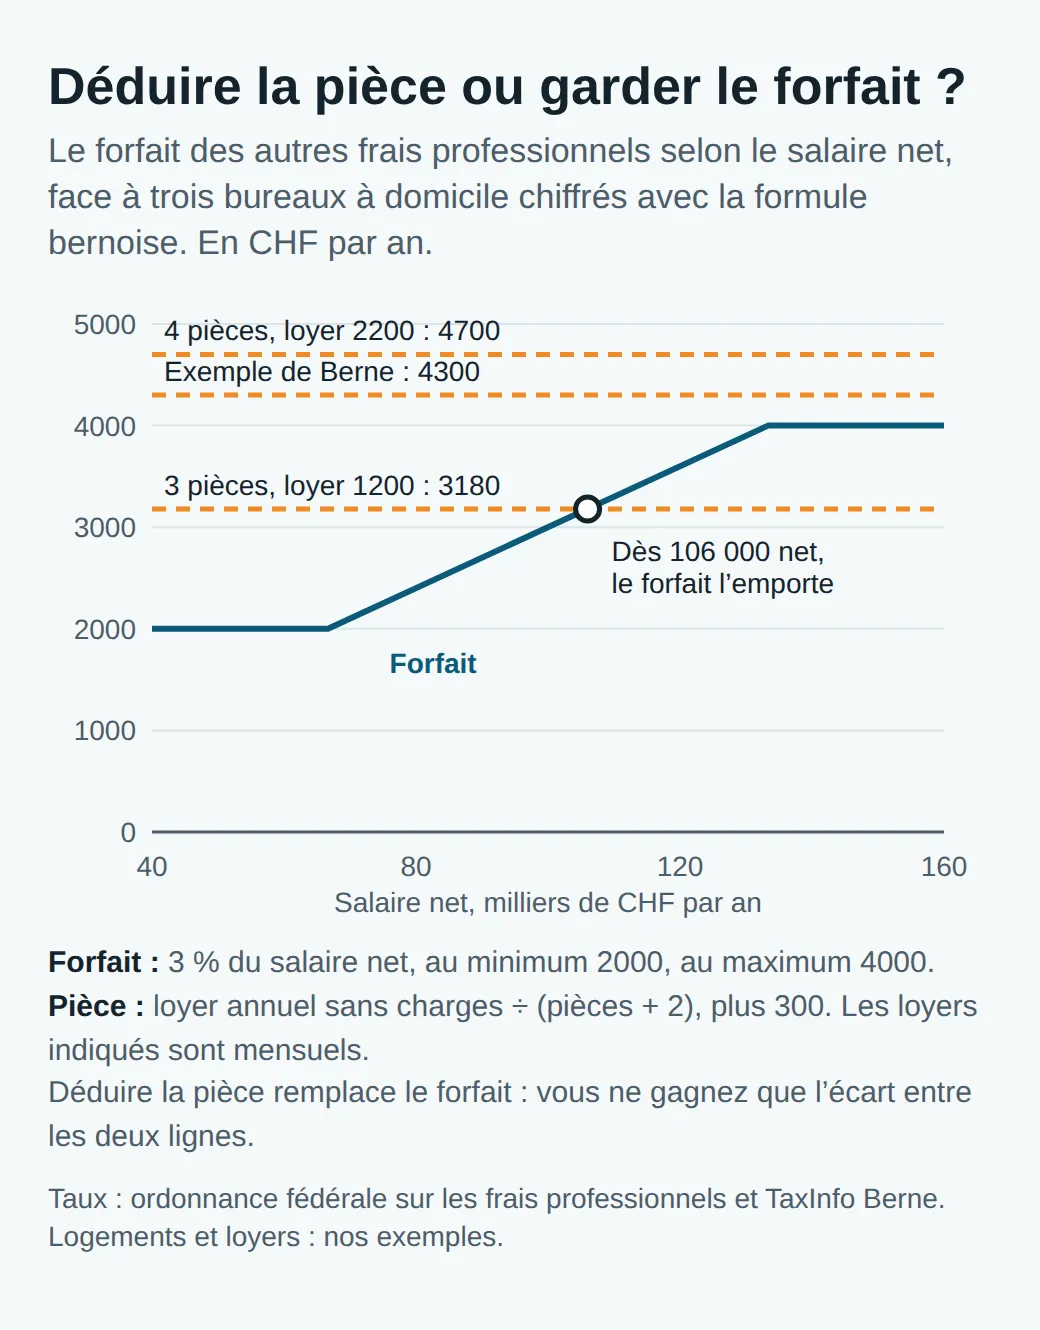
Avec le logement le moins cher, la pièce n'est donc avantageuse qu'en dessous d'un salaire net de CHF 106 000. Au-delà, le forfait vaut davantage, et vous prouveriez des frais pour y perdre. Avec les deux logements plus chers, la pièce l'emporte quel que soit le salaire, mais au-dessus d'un salaire net d'environ CHF 133 300, le gain se réduit à CHF 300 et CHF 700 de déduction. Une déduction vous fait économiser votre taux marginal d'imposition sur ce montant, pas le montant lui-même.
Ce qui peut faire pencher la balance, c'est le reste de vos frais effectifs, car une fois sorti du forfait, vous pouvez aussi faire valoir tout le reste : ouvrages professionnels, outillage, cotisations à des associations professionnelles et matériel que votre employeur ne fournit pas. Le guide bernois fixe les règles pour un ordinateur : déductible seulement l'année de l'achat, seulement si vous devez l'utiliser principalement pour le travail et que votre employeur n'en fournit pas, et après déduction d'une part privée de 25 %. Vaud demande aussi une part privée sur le matériel informatique. Faites honnêtement le total avant de décider.
Vaud : des frais « acceptés de manière restrictive »
L'administration cantonale des impôts vaudoise résume sa position sur sa page consacrée aux déductions : les frais effectifs liés à une chambre de travail privée sont « acceptés de manière restrictive ». Ses conditions sont celles du tribunal, formulées à sa manière. Le travail à domicile doit être une nécessité, voire une obligation, et ne pas relever de la convenance personnelle. Vous ne devez pas disposer d'une pièce de travail appropriée sur votre lieu de travail. Et la pièce doit être utilisée régulièrement et essentiellement à des fins professionnelles.
Vaud dit aussi clairement ce que le télétravail change et ce qu'il ne change pas. La déduction forfaitaire du code 160 n'est pas réduite parce que vous travaillez à domicile. Ce qui est réduit, ce sont la déduction pour frais de déplacement du code 140 et celle pour les repas, en proportion des jours sans trajet. Vaud encourage les employeurs à indiquer les jours de télétravail sous le chiffre 15 du certificat de salaire, mais pour 2025 cette indication est facultative.
Ce que le télétravail change à vos autres déductions
Pour beaucoup de télétravailleurs, l'effet fiscal le plus important du travail à domicile n'est pas une nouvelle déduction, mais la baisse des anciennes. Le Conseil d'État zurichois l'a relevé dans sa réponse de 2023 (en allemand) à une consultation fédérale : les jours où vous travaillez chez vous, vous ne pouvez déduire ni frais de déplacement ni repas pris à l'extérieur. Selon lui, les règles actuelles ne sont pas neutres à l'égard des différentes formes de travail.
Si vous travaillez trois jours par semaine à domicile, vos déductions pour les trajets et les repas devraient refléter deux jours au bureau, pas cinq, et les instructions vaudoises le disent expressément. La façon dont votre canton traite un abonnement que vous achèteriez de toute façon est à vérifier dans son propre guide.
L'argent versé par votre employeur compte aussi. L'ordonnance fédérale exclut tous les frais que l'employeur a déjà pris en charge, et la décision zurichoise dit la même chose. Si votre entreprise vous verse une indemnité mensuelle de télétravail, vous ne pouvez pas déduire en plus les frais qu'elle couvre. Savoir si votre employeur doit payer quoi que ce soit est une autre question, à laquelle nous répondons dans notre article sur l'indemnité de télétravail.
Les justificatifs que l'administration fiscale demandera
Attendez-vous à devoir montrer quatre choses : que votre employeur n'a pas de poste pour vous, la disposition de votre logement, votre loyer et la fréquence à laquelle vous y travaillez. Le Conseil d'État zurichois a relevé dans la même réponse de 2023 que le certificat de salaire n'indique pas les jours de télétravail, si bien que l'administration doit se fonder sur d'autres preuves. Berne cite une attestation écrite de l'employeur comme preuve possible pour la première condition. Demandez-la en termes simples, et veillez à ce qu'elle décrive une exigence et non un avantage :
Nous confirmons que [nom] travaille pour nous à [80] %. Nous ne disposons d'aucun poste de travail pour [lui/elle] le [lundi, jeudi et vendredi] ; [il/elle] doit donc travailler à domicile ces jours-là, ce qui représente [60] % de son temps de travail. Il s'agit d'une exigence du poste et non d'un choix personnel.
Conservez votre bail, un plan simple qui montre quelle pièce sert de bureau et ce qu'elle contient d'autre, ainsi qu'un calendrier de vos jours à domicile. Cochez ensuite les frais effectifs plutôt que le forfait dans le formulaire des frais professionnels, joignez votre liste et votre calcul, et gardez les justificatifs. À Zurich, il s'agit de la ligne « effektiv gemäss Aufstellung » sous les autres frais professionnels ; dans le canton de Vaud, du code 160.
Les règles vont-elles changer ?
Peut-être, mais pas pour l'année fiscale 2026. En décembre 2022, le Conseil fédéral a mis en consultation une réforme : un forfait unique pour tous les frais professionnels, le même quel que soit le lieu de travail, avec les frais effectifs comme alternative. Selon le résumé qu'en fait Zurich, le projet aurait aussi permis de déduire des frais de logement même lorsque l'employeur fournit un poste de travail.
La réponse zurichoise rejetait le choix entre forfait et frais effectifs, et en décembre 2023, à l'issue de la consultation, le Conseil fédéral a modifié son projet. Les frais de déplacement et les frais de séjour hebdomadaire hors du domicile restent des déductions distinctes. Les repas pris hors du domicile et les autres frais professionnels, la catégorie à laquelle appartient aujourd'hui le bureau à domicile, sont regroupés dans un forfait unique, et pour ces frais, vous ne pourriez plus faire valoir des frais effectifs plus élevés. Dans un rapport du 19 juin 2026, le Conseil fédéral a indiqué qu'il adopterait en 2026 un message à l'intention du Parlement. Chaque canton fixerait toujours son propre montant.
Si le projet est adopté sous cette forme, la déduction de la pièce décrite dans cet article disparaîtrait pour les frais que couvre le nouveau forfait. Le Parlement doit toutefois encore en débattre, et d'ici là, l'ordonnance fédérale en vigueur depuis le 1er janvier 2026 et la décision zurichoise valable dès la période fiscale 2026 maintiennent le forfait de 3 % : les conditions ci-dessus s'appliquent donc à votre déclaration 2026.
À faire avant de remplir votre déclaration
Commencez par répondre honnêtement à la première condition. Si votre employeur a une place que vous pourriez réserver, gardez le forfait et passez à la suite. Sinon, comptez vos jours à domicile et la part de votre temps de travail qu'ils représentent, vérifiez que le bureau est une pièce à part entière, et calculez ce qu'il vaut avec la méthode de votre canton ou celle de Berne. Ne le déduisez que si la pièce et vos autres frais justifiables dépassent nettement le forfait.
Si vous envisagez un emploi où le télétravail fait partie du contrat, demandez en entretien si une place vous est garantie ou non les jours où vous travaillez chez vous. Cette réponse pèse plus lourd dans votre déclaration d'impôt que n'importe quel justificatif. Vous trouverez ci-dessous des postes en télétravail dans l'exploitation informatique dans le canton de Berne, et d'autres en génie logiciel dans le canton de Vaud.
Pour l'imposition du travail effectué depuis un autre pays, consultez notre guide sur le télétravail à l'étranger pour un employeur suisse.
Questions fréquentes
- Je suis propriétaire : comment calculer la déduction pour ma pièce de travail ?
- Berne part de la valeur locative au lieu du loyer : la valeur locative par unité de local figurant dans votre décision de valeur officielle, multiplié par 0,8 unité de local et par le facteur de valeur locative cantonal, plus CHF 300 pour le chauffage, l'électricité et le nettoyage. L'exemple bernois arrive à CHF 1516 par an. Les conditions posées à la pièce sont les mêmes que pour les locataires.
- Puis-je déduire un ordinateur portable ou un écran sans déduire la pièce ?
- Seulement en passant aux frais effectifs pour toute la catégorie, c'est-à-dire en renonçant au forfait et en prouvant chaque dépense. Berne n'admet un ordinateur que l'année de son achat, seulement si votre employeur ne vous en fournit pas, et après déduction d'une part privée de 25 %. Un portable de CHF 1600 compte alors pour CHF 1200, toujours sous le forfait minimal de CHF 2000.
- Les exceptions liées au Covid s'appliquent-elles encore ?
- Non. Berne, par exemple, considérait la condition d'absence de poste de travail comme remplie de mars 2020 à fin 2021 et n'en demandait aucune preuve pour cette période. Cette exception a pris fin : les conditions ordinaires s'appliquent de nouveau, y compris la preuve que votre employeur n'a pas de poste pour vous.
- Ces règles valent-elles aussi pour les indépendants ?
- Non. Les conditions et les forfaits décrits dans cet article concernent les salariés. Si vous êtes indépendant, les frais de bureau sont des charges commerciales que vous faites figurer dans votre propre comptabilité selon d'autres règles : adressez-vous à l'administration fiscale de votre canton ou consultez son guide pour les indépendants.
Autres articles
Tous les articles
Visa nomade digital en Suisse : les voies légales en 2026
La Suisse n'a pas de visa nomade digital. Ce que la loi permet : 90/180 jours, limite de 8 jours, séjour UE sans emploi, contingents, location de services.
Droit au télétravail en Suisse : les règles en 2026
Pas de droit au télétravail en Suisse. Quand l'employeur peut exiger le retour au bureau, quand il lui faut votre accord ou un congé, et ce qui vous protège.
Entreprises en télétravail en Suisse 2026 : leurs promesses
Quels employeurs suisses publient le plus d'offres en télétravail, ce que promettent 536 de leurs annonces, et les 42% publiés par des agences.