Homeoffice steuerlich abziehen: die Schweizer Regeln 2026
Bevor du es abziehst
Das Homeoffice lässt sich in der Schweiz nur in einem engen Fall von den Steuern abziehen. Dein Arbeitgeber darf dir keinen zumutbaren Arbeitsplatz bieten, du brauchst ein eigenes Zimmer, das hauptsächlich als Büro dient, und du musst dort einen grossen Teil deiner Zeit arbeiten; Bern setzt die Grenze bei 40 Prozent deiner Arbeitszeit. Selbst dann ersetzt das Zimmer die Pauschale von 3 Prozent des Nettolohns (CHF 2000 bis 4000). Es kommt nicht obendrauf.
Dieser letzte Punkt geht leicht vergessen, und er entscheidet, ob sich der Aufwand lohnt. Ebenso leicht übersehen wird, woher die Regeln kommen. Für das Homeoffice gibt es keinen eigenen Abzug. Es gibt eine Verordnung des Bundes, die das private Arbeitszimmer unter den Berufskosten aufführt, eine Reihe von Bundesgerichtsurteilen, die festlegen, wann es zählt, und kantonale Steuerämter, die daraus ihre Praxis machen. Wir gehen jede dieser Ebenen durch, mit den Regeln und Fällen, die die Steuerbehörden von Zürich, Bern und der Waadt veröffentlicht oder vor Gericht ausgefochten haben, und rechnen dann nach.
Die Pauschale deckt dein Homeoffice schon ab
Alle Angestellten in der Schweiz erhalten für die «übrigen Berufskosten» einen Pauschalabzug, ohne eine einzige Quittung vorzuweisen. Für die direkte Bundessteuer legt ihn die Berufskostenverordnung auf 3 Prozent des Nettolohns fest, mindestens CHF 2000 und höchstens CHF 4000 im Jahr, in der Fassung, die seit dem 1. Januar 2026 gilt. Nettolohn heisst hier: Bruttolohn minus die Beiträge an AHV/IV/EO, ALV und Pensionskasse und minus die Prämien der Nichtberufsunfallversicherung, wie es die Zürcher Verfügung über die Pauschalierung von Berufsauslagen ab 2026 festhält.
Dieselbe Verordnung zählt auf, was die Pauschale abdecken soll: Werkzeuge, Hard- und Software, Fachliteratur, Berufskleider und das private Arbeitszimmer. Das Homeoffice ist also kein neuer Abzug, den du in der Steuererklärung ergänzt. Es gehört zu den Dingen, für die du bereits einen Pauschalbetrag bekommst.
Zürich, Bern und die Waadt verwenden für die Staatssteuer dieselben 3 Prozent, CHF 2000 und CHF 4000. Zürichs Verfügung für die Steuerperioden ab 2026 nennt das private Arbeitszimmer in derselben Liste, Berns Verordnung übernimmt die Ansätze des Bundes direkt, und die Waadtländer Steuerverwaltung führt dieselben Beträge unter Ziffer 160 ihrer Steuererklärung. Arbeitest du Teilzeit oder nur einen Teil des Jahres, wird die Pauschale laut Bundesverordnung entsprechend gekürzt.
Der Haken steckt in einem Satz der Verordnung. Wer mehr als die Pauschale geltend macht, muss sämtliche tatsächlichen Kosten nachweisen und zeigen, dass sie beruflich notwendig waren. Die Waadtländer Wegleitung 2025, die es nur auf Französisch gibt, sagt es am deutlichsten: «La déduction forfaitaire n'est pas cumulable avec la déduction des frais effectifs.» Pauschale und effektive Kosten lassen sich nicht kombinieren. Bevor diese Rechnung eine Rolle spielt, muss das Zimmer aber überhaupt zählen.
Wann das Homeoffice zu den Berufskosten zählt
Ein Zimmer zu Hause gehört nur dann zu den Berufskosten, wenn dich dein Job zwingt, dort zu arbeiten. Das Bundesgericht wendet seit spätestens 1990 denselben Test an, und er hat zwei Teile. Du musst regelmässig einen wesentlichen Teil deiner Arbeit zu Hause erledigen, weil dir dein Arbeitgeber keinen geeigneten Arbeitsplatz zur Verfügung stellt. Und deine Wohnung muss ein separates Zimmer haben, das hauptsächlich der Arbeit dient und nicht dem Privatleben. Wird ein Zimmer überwiegend, aber nicht nur beruflich genutzt, bleibt der private Anteil Lebenshaltungskosten.
Daraus folgt zweierlei. Wer gern zu Hause arbeitet oder sich den Arbeitsweg sparen will, kommt nicht zum Abzug, egal an wie vielen Tagen. Und ein Pult in der Ecke von Wohn- oder Schlafzimmer zählt ebenfalls nicht, weil es kein separates Zimmer gibt. Den Nachweis musst du erbringen, wie bei jedem Abzug, der deine Steuern senkt.
Diese Bedingungen gelten für die direkte Bundessteuer genauso wie für die Staats- und Gemeindesteuern. Im Zürcher Fall unten hielt das Gericht fest, dass das Zürcher Steuergesetz der Regel des Bundes entspricht, die Antwort also für beide gleich ausfällt.
Zürich: Ein geteiltes Pult ist auch ein Pult
Der Fall, auf den sich die Berner Steuerverwaltung heute beruft, stammt aus Zürich. Im Urteil 2C_1033/2017 vom 31. Mai 2018 hatten ein Informatiker und seine Frau in der Steuererklärung 2015 CHF 6115 für sein Arbeitszimmer zu Hause abgezogen. Das Steueramt Uster lehnte ab und gewährte ihm stattdessen die Pauschale von CHF 4000. Das kantonale Steueramt, das Steuerrekursgericht und das Verwaltungsgericht bestätigten das, und das Bundesgericht ebenso.
Sein Arbeitgeber arbeitete mit dem Raumkonzept «Smart-Working». Niemand hatte mehr einen fest zugeteilten Arbeitsplatz, es gab flexible Pulte für 80 Prozent der Belegschaft, dazu Sitzungszimmer und Gemeinschaftsflächen. Sein Argument war einfach: Wenn es weniger Pulte als Leute gibt, muss jemand zu Hause arbeiten, und dieser Jemand sei er. Das Gericht folgte ihm nicht. Die Unterlagen des Arbeitgebers bezifferten den Bedarf an Homeoffice selbst auf «only 1-2 days/week max», und «working remotely» umfasste auch Sitzungszonen, Zugfahrten und Kundenbesuche. Insgesamt, so das Gericht, konnte er 80 Prozent seiner Arbeit an einem der Pulte in Zürich erledigen.
Das Gericht räumte ein, dass neue Bürokonzepte Leute für Arbeit, die Ruhe braucht, nach Hause drängen können. Für einen Abzug braucht es aber trotzdem einen regelmässigen, wesentlichen Teil der Arbeit zu Hause, und zwar wegen des Arbeitgebers, nicht aus persönlicher Bequemlichkeit. Als Beispiel dafür, was wesentlich heisst, verwies es auf die Praxis des Kantons Basel-Landschaft mit 40 Prozent der Arbeitszeit. Das Ehepaar trug Gerichtskosten von CHF 1500.
Für dich heisst das: Desk-Sharing, Hot-Desking und Modelle wie «work from anywhere» berechtigen in aller Regel nicht zum Abzug. Hat dein Büro ein Pult, das du buchen kannst, rechne damit, dass das Steueramt es als deinen Arbeitsplatz betrachtet. Zürichs eigene Texte nennen weder eine Zahl von Tagen noch eine Formel für das Zimmer: Die Verfügung für 2026 und die Wegleitung zur Steuererklärung 2025 sagen nur, dass höhere effektive Kosten vollständig nachzuweisen sind, mit einer Aufstellung als Beilage zur Steuererklärung. Die Zahlen dazu hat Bern aufgeschrieben.
Bern: zwei Tage pro Woche und 40 Prozent deiner Arbeitszeit
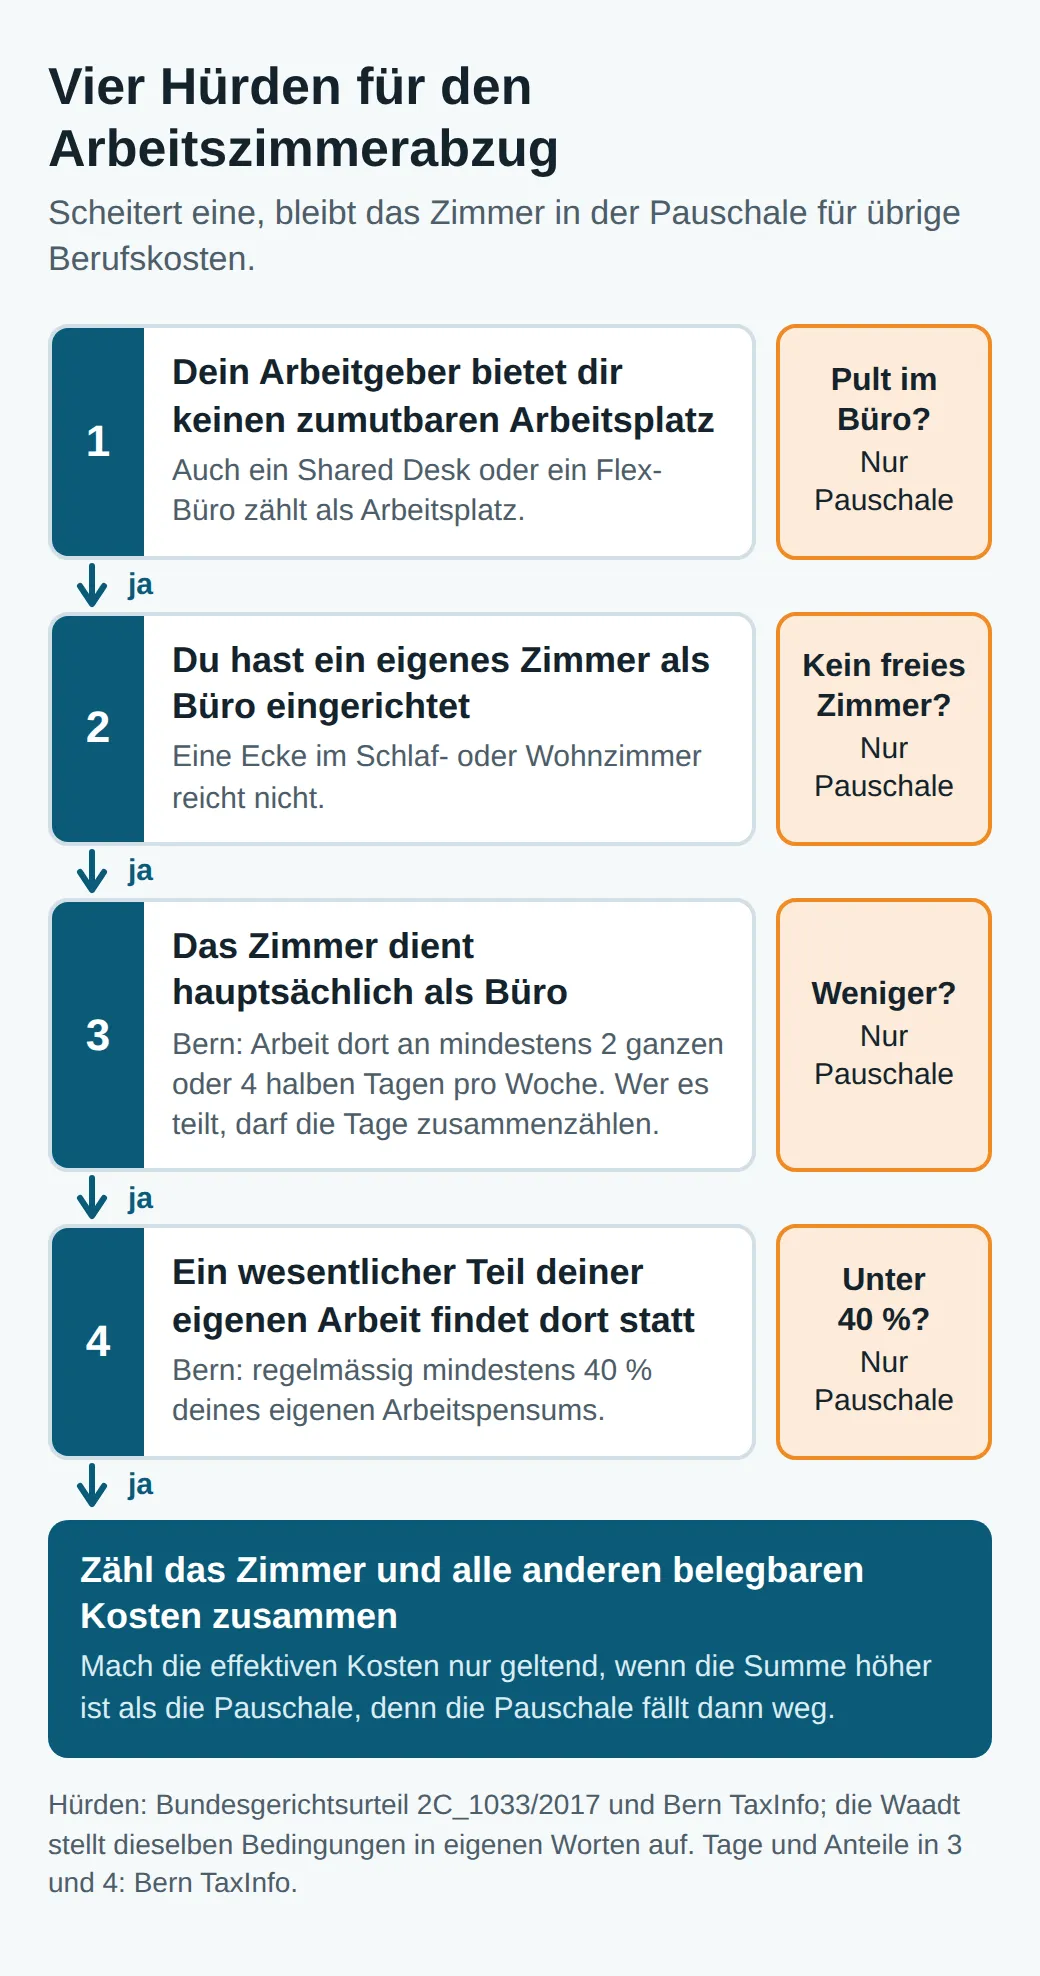
Die Berner Steuerverwaltung ist von den dreien am genauesten. Ihre TaxInfo-Seite zum Arbeitszimmer teilt den Test des Bundesgerichts in vier Voraussetzungen auf und nennt für zwei davon Zahlen.
Erstens bietet dir dein Arbeitgeber keinen zumutbaren Arbeitsplatz; als Nachweis schlägt die Steuerverwaltung eine Bestätigung des Arbeitgebers vor. Gestützt auf das Zürcher Urteil hält Bern fest, dass Shared Desks und Smart-Working-Konzepte als zumutbarer Arbeitsplatz gelten. Zweitens gibt es in deiner Wohnung ein Zimmer, das als Büro eingerichtet ist. Eine Arbeitsecke im Schlafzimmer, Wohnzimmer oder Vorraum genügt nicht; deine Wohnung muss also mehr Zimmer haben, als dein Haushalt zum Wohnen braucht. Drittens dient das Zimmer hauptsächlich der Arbeit: Bern verlangt die berufliche Nutzung an mindestens zwei ganzen Tagen à acht Stunden oder vier halben Tagen à vier Stunden pro Woche. Viertens wird es regelmässig für einen wesentlichen Teil deiner Arbeit genutzt: Mindestens 40 Prozent deines eigenen Arbeitspensums musst du von zu Hause aus erledigen.
Die Hürden drei und vier sehen ähnlich aus, messen aber Verschiedenes. Die dritte betrifft das Zimmer, die vierte dich. Warum das wichtig ist, zeigen Berns Beispielfälle. Im ersten arbeitet eine alleinstehende Person 60 Prozent, drei Tage pro Woche, und der Arbeitgeber bestätigt, dass am Dienstagnachmittag und am Mittwoch alle Pulte besetzt sind. Die Person arbeitet also anderthalb Tage pro Woche zu Hause, in einem Zimmer, in dem auch ein Schlafsofa für Gäste steht. Die Hälfte ihrer eigenen Arbeitszeit verbringt sie zu Hause, die vierte Hürde ist also genommen. Beruflich genutzt wird das Zimmer aber nur an anderthalb Tagen, die dritte Hürde ist nicht erfüllt, also gibt es keinen Abzug.
Im zweiten Beispiel teilen zwei separat besteuerte Personen eine 3½-Zimmer-Wohnung mit einem Zimmer, das als Büro eingerichtet ist. Person A hat dieselbe 60-Prozent-Stelle und anderthalb Tage Homeoffice. Person B arbeitet Vollzeit im Aussendienst und erledigt laut Vertrag jeden Freitag Büroarbeit zu Hause. Zusammen nutzen die beiden das Zimmer an zweieinhalb Tagen beruflich, die dritte Hürde ist also für beide erfüllt. B arbeitet aber nur 20 Prozent der Zeit zu Hause, unter der Grenze von 40 Prozent, und bekommt die Pauschale. A erhält den Zimmerabzug in voller Höhe: Dass noch jemand das Zimmer nutzt, schmälert ihn nicht.
Was das Zimmer wert ist
Erfüllt das Zimmer die Hürden, rechnet Bern es bei einer Mietwohnung mit einer festen Formel in Franken um. Du nimmst die Jahresmiete ohne Nebenkosten und Garage, teilst sie durch die Zahl der Zimmer plus zwei (für Küche, Bad und so weiter) und zählst pauschal CHF 300 für Heizung, Licht und Reinigung dazu.
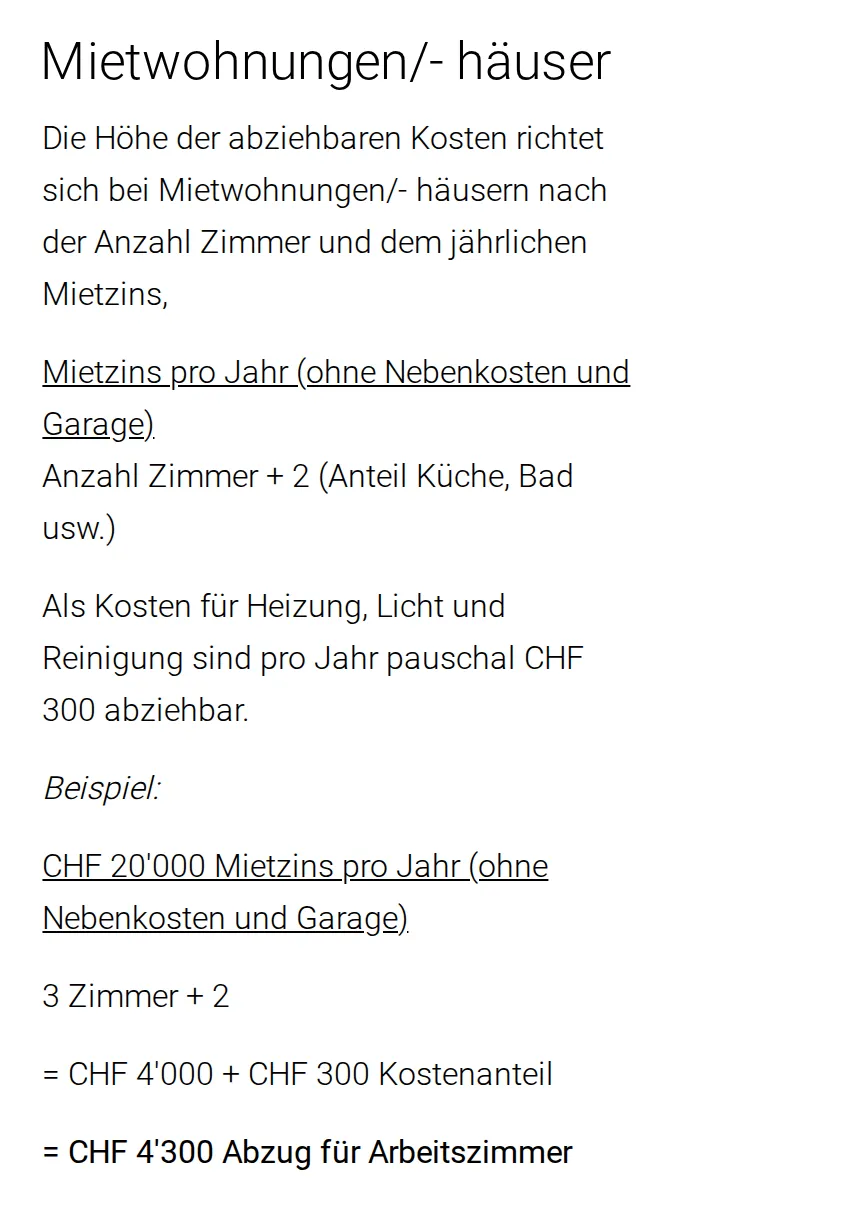
Berns eigenes Beispiel ist eine 3-Zimmer-Wohnung für CHF 20'000 im Jahr. Das ergibt CHF 4000 für das Zimmer plus CHF 300, also CHF 4300. Wer in den eigenen vier Wänden wohnt, nimmt stattdessen den Mietwert aus der amtlichen Bewertung, wie die FAQ unten erklärt.
Die Wegleitungen der Waadt und von Zürich enthalten keine solche Formel. Die Waadt sagt nur, der Abzug umfasse den Teil von Miete und Nebenkosten, der auf das Büro entfällt, nie die ganze Miete. Wohnst du in einem anderen Kanton, ist Berns Methode eine vernünftige Art, deine eigene Rechnung darzulegen. Dein Steueramt kann aber anders rechnen, also schreib die Schritte auf und leg den Mietvertrag bei.
Lohnt sich das Zimmer gegenüber der Pauschale?
Nicht immer, und der Gewinn ist kleiner, als die meisten erwarten. Weil das Zimmer die Pauschale ersetzt, gewinnst du nur die Differenz zwischen beiden, nicht die vollen Kosten des Zimmers.
Nimm drei Wohnungen, gerechnet mit Berns Formel. Eine 3-Zimmer-Wohnung für CHF 1200 im Monat kommt auf CHF 3180. Berns Beispiel liegt bei CHF 4300. Eine 4-Zimmer-Wohnung für CHF 2200 im Monat kommt auf CHF 4700. Dem steht deine Pauschale gegenüber: CHF 2000 bis zu einem Nettolohn von etwa CHF 66'700, danach 3 Prozent, bis sie bei etwa CHF 133'300 die Obergrenze von CHF 4000 erreicht.
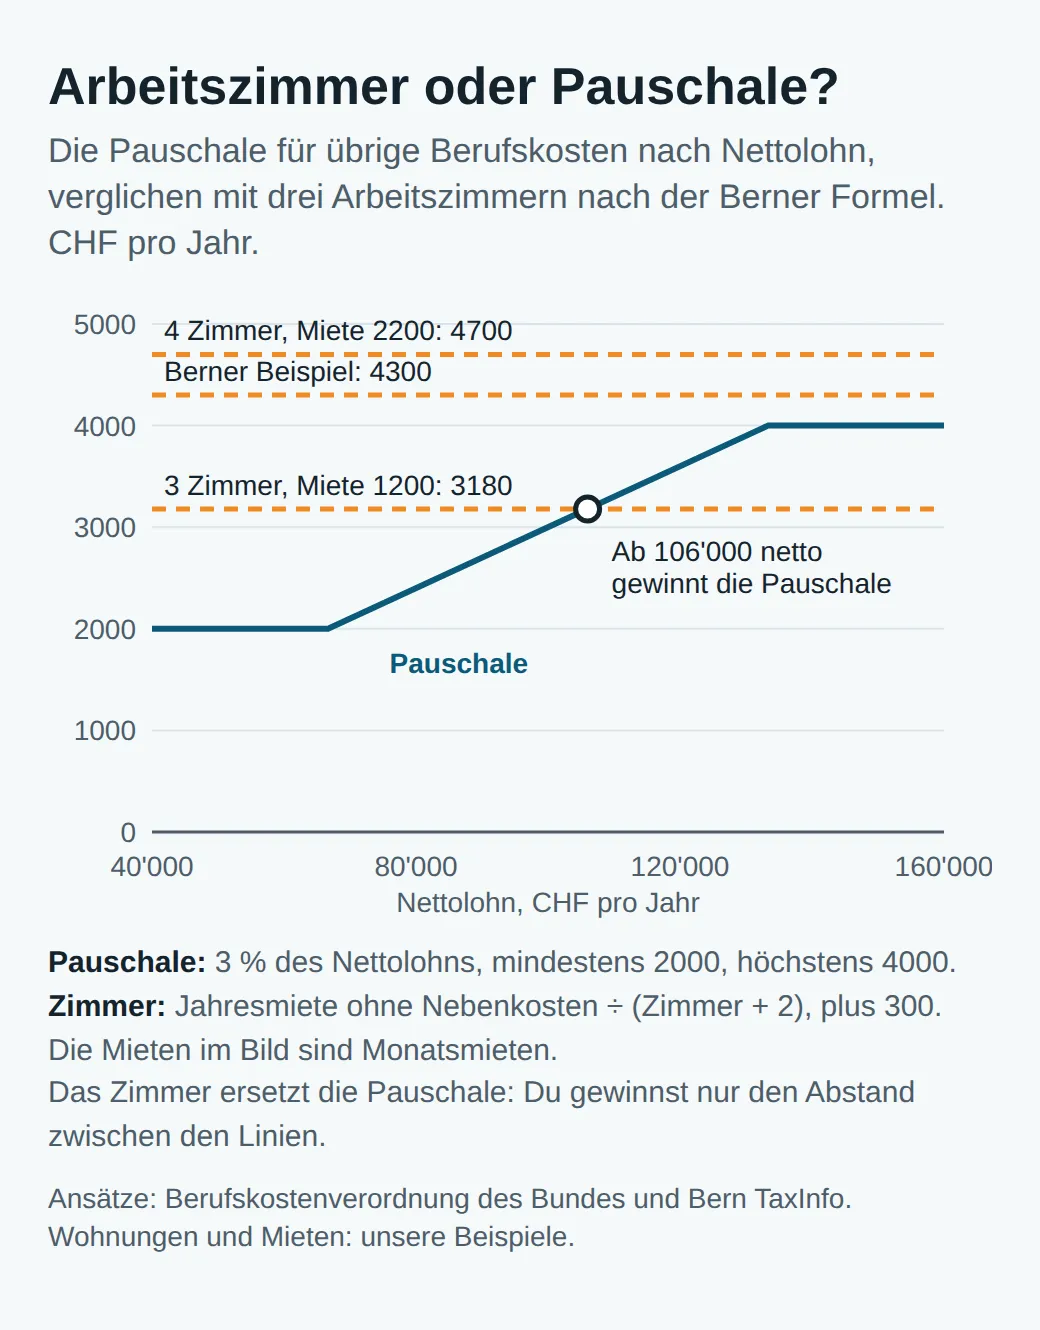
Mit der günstigeren Wohnung lohnt sich das Zimmer also nur bis zu einem Nettolohn von CHF 106'000. Darüber ist die Pauschale mehr wert, und du würdest Kosten belegen, um Geld zu verlieren. Bei den beiden teureren Wohnungen gewinnt das Zimmer bei jedem Lohn, doch ab einem Nettolohn von etwa CHF 133'300 schrumpft der Vorteil auf CHF 300 und CHF 700 Abzug. Und ein Abzug spart dir deinen Grenzsteuersatz auf diesem Betrag, nicht den Betrag selbst.
Den Ausschlag geben können deine übrigen effektiven Kosten, denn sobald du auf die Pauschale verzichtest, kannst du auch alles andere aufführen: Fachliteratur, Werkzeuge, Beiträge an Berufsverbände und Geräte, die dir dein Arbeitgeber nicht stellt. Berns Wegleitung regelt den Computer: abziehbar nur im Kaufjahr, nur wenn du ihn hauptsächlich beruflich brauchen musst und der Arbeitgeber keinen stellt, und abzüglich 25 Prozent für die private Nutzung. Auch die Waadt verlangt bei IT-Geräten einen Privatanteil. Zähl das alles ehrlich zusammen, bevor du dich entscheidest.
Waadt: Arbeitszimmer nur restriktiv anerkannt
Die Waadtländer Steuerverwaltung fasst ihre Haltung auf ihrer Seite zu den Abzügen, ebenfalls nur auf Französisch, in einem Satz zusammen: Effektive Kosten für eine chambre de travail privée werden «acceptés de manière restrictive», also nur zurückhaltend anerkannt. Ihre Bedingungen sind die des Bundesgerichts, in eigenen Worten. Die Arbeit zu Hause muss eine Notwendigkeit sein, ja eine Pflicht, und keine Frage der persönlichen Bequemlichkeit. Am Arbeitsort darf dir kein geeigneter Raum zur Verfügung stehen. Und das Zimmer muss regelmässig und im Wesentlichen für die Arbeit genutzt werden.
Die Waadt sagt auch klar, was das Homeoffice ändert und was nicht. Der Pauschalabzug unter Ziffer 160 wird nicht gekürzt, weil du zu Hause arbeitest. Gekürzt werden dein Fahrkostenabzug unter Ziffer 140 und dein Abzug für auswärtige Verpflegung, im Verhältnis zu den Tagen, an denen du nicht pendelst. Die Waadt empfiehlt den Arbeitgebern, die Tage im Homeoffice in Ziffer 15 des Lohnausweises anzugeben, für 2025 ist das allerdings freiwillig.
Was das Homeoffice mit deinen anderen Abzügen macht
Für viele, die remote arbeiten, ist die grössere steuerliche Folge des Homeoffice kein neuer Abzug, sondern kleinere alte. Der Zürcher Regierungsrat schrieb das in seiner Vernehmlassungsantwort von 2023 an den Bund deutlich: Wer zu Hause arbeitet, kann für diese Tage weder Fahrkosten noch Kosten für auswärtige Verpflegung geltend machen. Die heutige Regelung sei deshalb «nicht arbeitsformneutral».
Arbeitest du drei Tage pro Woche zu Hause, sollten deine Fahr- und Verpflegungsabzüge zwei Bürotage abbilden, nicht fünf, und die Waadtländer Wegleitung sagt genau das. Wie dein Kanton ein Abo behandelt, das du ohnehin kaufen würdest, prüfst du am besten in seiner eigenen Wegleitung.
Auch Geld vom Arbeitgeber spielt eine Rolle. Die Bundesverordnung schliesst alle Kosten aus, die der Arbeitgeber bereits übernommen hat, und Zürichs Verfügung sagt dasselbe. Zahlt dir deine Firma eine monatliche Homeoffice-Entschädigung, kannst du die damit gedeckten Kosten nicht zusätzlich abziehen. Ob dein Arbeitgeber überhaupt zahlen muss, ist eine andere Frage; die beantworten wir in unserem Beitrag zur Homeoffice-Entschädigung.
Welche Nachweise das Steueramt verlangt
Rechne damit, vier Dinge zeigen zu müssen: dass dein Arbeitgeber keinen Platz für dich hat, wie deine Wohnung aufgeteilt ist, was sie kostet und wie oft du dort arbeitest. Der Zürcher Regierungsrat hielt in derselben Antwort von 2023 fest, dass der Lohnausweis die Homeoffice-Tage nicht ausweist, das Steueramt also auf andere Belege angewiesen ist. Bern nennt eine schriftliche Bestätigung des Arbeitgebers als Beispiel für den Nachweis der ersten Hürde. Bitte deinen Arbeitgeber in klaren Worten darum und achte darauf, dass sie eine Vorgabe beschreibt und kein Privileg:
Wir bestätigen, dass [Name] bei uns mit einem Pensum von [80] % angestellt ist. Am [Montag, Donnerstag und Freitag] steht [ihm/ihr] bei uns kein Arbeitsplatz zur Verfügung, deshalb muss [er/sie] an diesen Tagen von zu Hause aus arbeiten. Das sind [60] % [seiner/ihrer] Arbeitszeit. Die Arbeit zu Hause ist betrieblich bedingt und kein persönlicher Wunsch.
Bewahre den Mietvertrag auf, einen einfachen Grundriss, der zeigt, welches Zimmer das Büro ist und was sonst darin steht, und einen Kalender deiner Homeoffice-Tage. Kreuz im Formular zu den Berufskosten dann die effektiven Kosten statt der Pauschale an, leg deine Aufstellung und Berechnung bei und behalte die Quittungen. In Zürich ist das bei den übrigen Berufskosten die Zeile «effektiv gemäss Aufstellung», in der Waadt die Ziffer 160.
Ändern sich die Regeln bald?
Möglich, aber nicht für das Steuerjahr 2026. Im Dezember 2022 schickte der Bundesrat eine Reform in die Vernehmlassung: eine einzige feste Pauschale für alle Berufskosten, gleich hoch, egal wo du arbeitest, mit den effektiven Kosten als Alternative. Laut der Zusammenfassung des Kantons Zürich hätte der Entwurf Wohnkosten auch dann zugelassen, wenn der Arbeitgeber einen Arbeitsplatz stellt.
Zürich lehnte in seiner Antwort die Wahl zwischen Pauschale und effektiven Kosten ab, und im Dezember 2023 passte der Bundesrat nach der Vernehmlassung seinen Plan an. Fahrkosten und die Kosten für den auswärtigen Wochenaufenthalt bleiben separate Abzüge. Auswärtige Verpflegung und übrige Berufskosten, also die Gruppe, zu der das Homeoffice heute gehört, kommen in eine einzige Pauschale, und für diese könntest du keine höheren effektiven Kosten mehr nachweisen. In einem Bericht vom 19. Juni 2026 schrieb der Bundesrat, er werde die Botschaft zuhanden des Parlaments 2026 verabschieden. Die Höhe ihrer Pauschale würde jeder Kanton weiterhin selbst festlegen.
Kommt die Vorlage in dieser Form durch, wäre der Zimmerabzug, um den es hier geht, für die Kosten unter der neuen Pauschale Geschichte. Das Parlament muss sie aber erst noch beraten. Bis dahin behalten die seit dem 1. Januar 2026 geltende Bundesverordnung und Zürichs Verfügung für die Steuerperioden ab 2026 die Pauschale von 3 Prozent bei, und die Hürden oben gelten für deine Steuererklärung 2026.
Was du vor der Steuererklärung tun solltest
Beginne mit der ehrlichen Antwort auf die erste Hürde. Hat dein Arbeitgeber ein Pult, das du buchen könntest, bleib bei der Pauschale und hak das Thema ab. Hat er keines, zähl deine Homeoffice-Tage und ihren Anteil an deiner Arbeitszeit, prüf, ob das Büro ein eigenes Zimmer ist, und rechne mit der Methode deines Kantons oder der Berner aus, was es wert ist. Mach es nur geltend, wenn das Zimmer zusammen mit deinen übrigen belegbaren Kosten die Pauschale klar übertrifft.
Wägst du eine Stelle ab, bei der Homeoffice fest dazugehört, frag im Vorstellungsgespräch, ob dir an deinen Homeoffice-Tagen ein Pult garantiert ist oder nicht. Diese Antwort entscheidet mehr über deine Steuererklärung als jede Quittung. Remote-Stellen im IT-Betrieb im Kanton Bern findest du unten, weitere unter Software Engineering im Kanton Waadt.
Wie Arbeit aus einem anderen Land besteuert wird, erklärt unser Ratgeber zum Arbeiten im Ausland für einen Schweizer Arbeitgeber.
Häufige Fragen
- Wie berechne ich das Arbeitszimmer bei Wohneigentum?
- Bern rechnet statt mit der Miete mit dem Mietwert: dem Mietwert pro Raumeinheit aus deiner amtlichen Bewertung, mal 0,8 Raumeinheiten, mal den kantonalen Mietwertfaktor, plus CHF 300 für Heizung, Licht und Reinigung. Das Beispiel der Berner Steuerverwaltung kommt so auf CHF 1516 im Jahr. Für das Zimmer gelten dieselben Hürden wie bei einer Mietwohnung.
- Kann ich Laptop und Bildschirm ohne Arbeitszimmer abziehen?
- Nur wenn du für die ganze Kategorie auf effektive Kosten wechselst, also auf die Pauschale verzichtest und jede Ausgabe belegst. Bern akzeptiert einen Computer nur im Kaufjahr, nur wenn dir der Arbeitgeber keinen stellt, und erst nach Abzug von 25 Prozent für die private Nutzung. Ein Laptop für CHF 1600 zählt dann noch CHF 1200, weniger als die Mindestpauschale von CHF 2000.
- Gelten die Corona-Ausnahmen fürs Homeoffice noch?
- Nein. Bern zum Beispiel ging von März 2020 bis Ende 2021 davon aus, dass kein zumutbarer Arbeitsplatz vorhanden war, und verlangte dafür keinen Nachweis. Diese Ausnahme ist vorbei, es gelten wieder die normalen Hürden, auch der Nachweis, dass dein Arbeitgeber keinen Platz für dich hat.
- Gilt das auch für Selbständigerwerbende?
- Nein. Die Hürden und Pauschalen in diesem Artikel gelten für Angestellte. Wenn du selbständig arbeitest, sind Bürokosten Geschäftsaufwand, den du nach anderen Regeln in deiner eigenen Buchhaltung ausweist. Frag dein kantonales Steueramt oder schau in seine Wegleitung für Selbständigerwerbende.
Weitere Beiträge
Alle Beiträge
Digital-Nomad-Visum Schweiz: die legalen Wege 2026
Die Schweiz hat kein Digital-Nomad-Visum. Was stattdessen gilt: 90/180-Regel, 8-Tage-Grenze, EU-Aufenthalt ohne Job, Kontingente und Personalverleih.
Recht auf Homeoffice in der Schweiz: die Regeln 2026
Kein Recht auf Homeoffice in der Schweiz: wann dich dein Arbeitgeber zurückholen darf, wann er dein Ja oder eine Kündigung braucht und was dich schützt.
Homeoffice-Firmen Schweiz 2026: was die Inserate versprechen
Welche Schweizer Arbeitgeber am meisten Remote-Jobs ausschreiben, was 536 Inserate zum Homeoffice versprechen und dass 42% von Agenturen stammen.