Home office e deduzione fiscale in Svizzera: regole 2026
Prima di dedurre la stanza
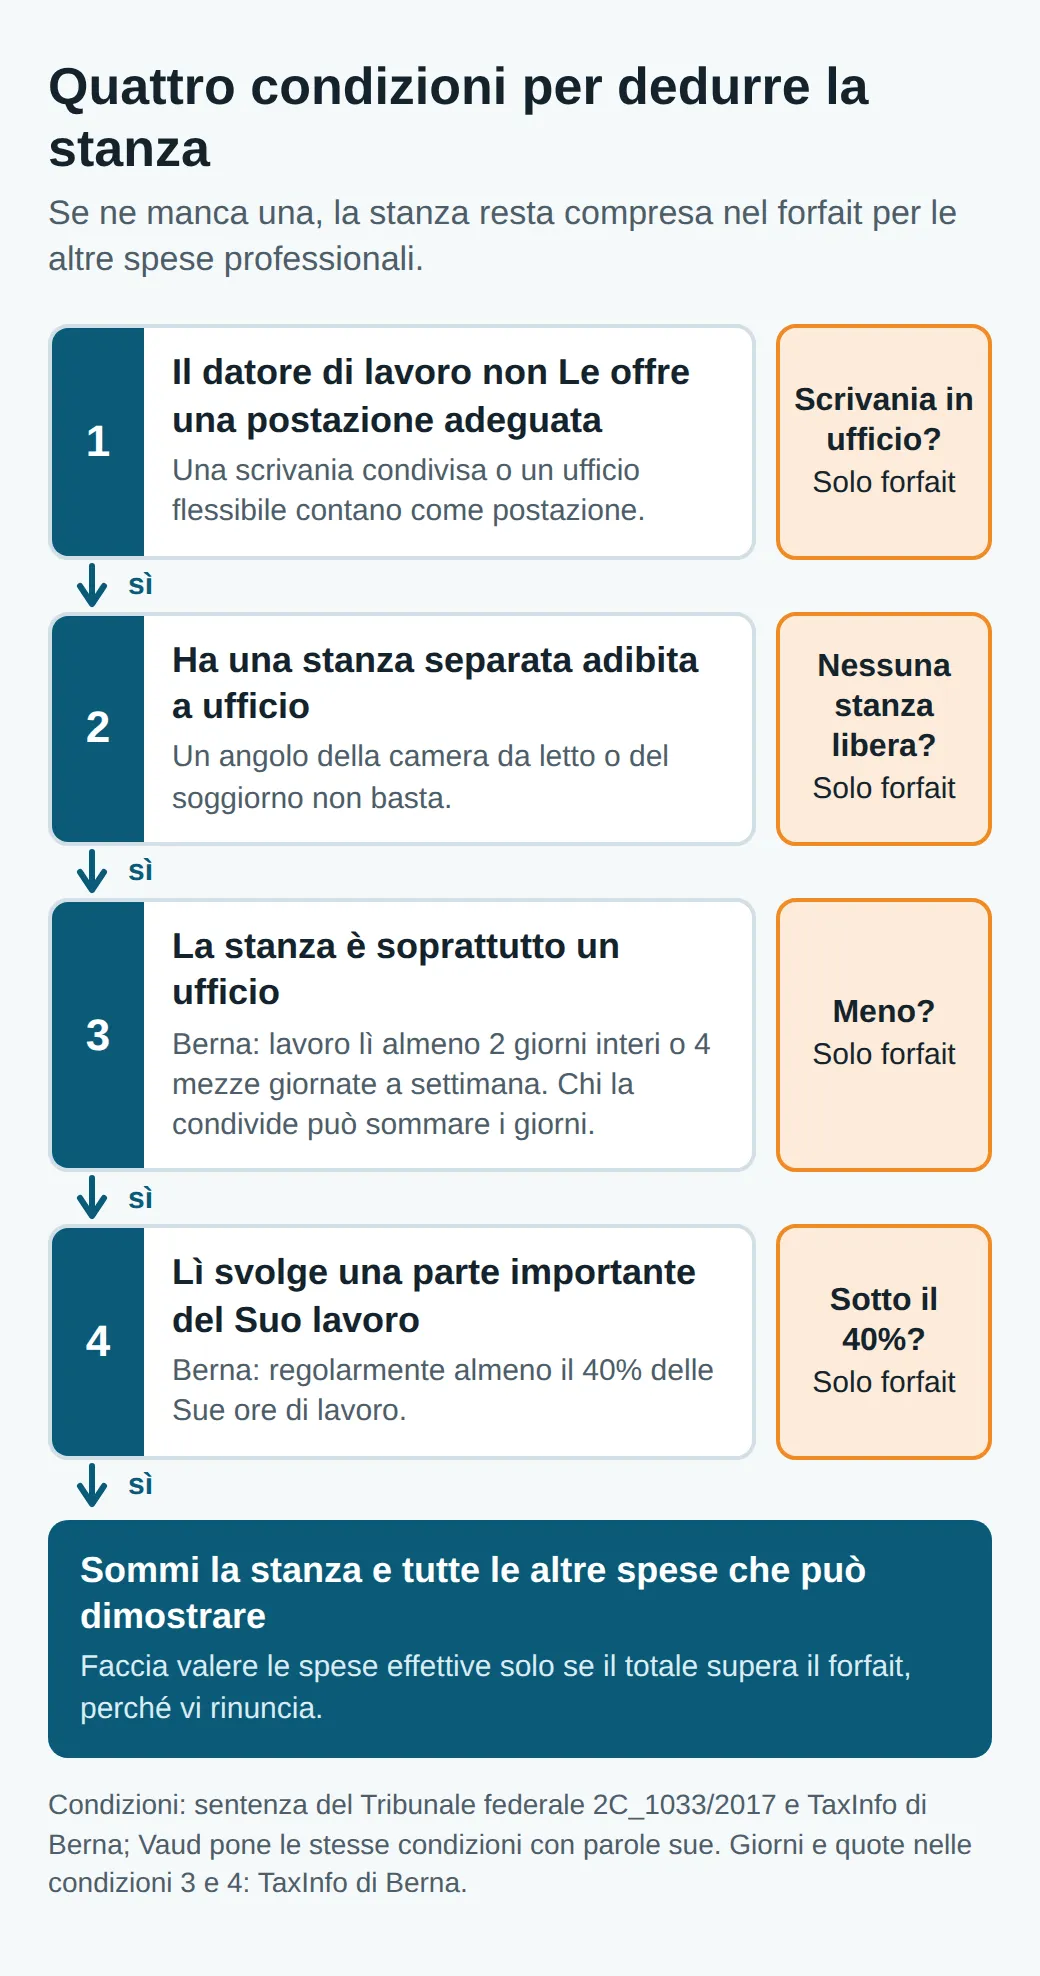
In Svizzera l'home office si può dedurre dalle imposte solo in un caso ristretto. Il datore di lavoro non deve metterLe a disposizione alcuna postazione di lavoro adeguata, Lei deve avere una stanza separata usata principalmente come ufficio e deve lavorarci per una parte importante del Suo tempo; Berna fissa questa soglia al 40 per cento delle ore. Anche in quel caso la stanza sostituisce il forfait del 3 per cento del salario netto (da CHF 2000 a 4000), non si aggiunge.
Quest'ultimo punto sfugge facilmente, ed è proprio quello che decide se la richiesta vale la fatica. Conta anche sapere da dove vengono le regole. L'home office non ha una deduzione propria. C'è un'ordinanza federale che elenca la camera privata tra le spese professionali, una serie di sentenze del Tribunale federale che stabiliscono quando conta, e le amministrazioni fiscali cantonali che traducono quelle sentenze nella prassi. Qui sotto esaminiamo ogni livello, con le regole e i casi che le autorità fiscali di Zurigo, Berna e Vaud hanno pubblicato o difeso in tribunale, e poi facciamo i conti.
Il forfait comprende già l'home office
Ogni lavoratore dipendente in Svizzera ha diritto a una deduzione forfettaria per le «altre spese professionali» senza presentare una sola ricevuta. A livello federale l'ordinanza sulle spese professionali la fissa al 3 per cento del salario netto, con un minimo di CHF 2000 e un massimo di CHF 4000 all'anno, nella versione in vigore dal 1° gennaio 2026. Per salario netto si intende qui il salario lordo meno i contributi AVS, all'assicurazione contro la disoccupazione e alla cassa pensione e il premio per gli infortuni non professionali, come precisa la disposizione zurighese del 2026 sulle spese professionali forfettarie (in tedesco).
La stessa ordinanza elenca che cosa deve coprire il forfait: attrezzi e strumenti di lavoro, hardware e software, letteratura professionale, abiti di lavoro e l'uso di una camera privata per scopi professionali, in tedesco privates Arbeitszimmer. L'home office non è quindi una nuova deduzione da aggiungere alla dichiarazione d'imposta. È una delle voci per cui Le viene già riconosciuto un importo forfettario.
Zurigo, Berna e Vaud applicano lo stesso 3 per cento, con gli stessi CHF 2000 e CHF 4000, anche per l'imposta cantonale. La disposizione zurighese per i periodi fiscali dal 2026 cita la camera privata nella stessa lista, l'ordinanza bernese riprende direttamente le aliquote federali e l'amministrazione fiscale vodese indica gli stessi importi al codice 160 della dichiarazione. Se lavora a tempo parziale o solo per una parte dell'anno, l'ordinanza federale prevede che il forfait sia ridotto in proporzione.
Il punto critico sta in una frase dell'ordinanza. Se fa valere più del forfait, deve giustificare tutte le spese effettive e la loro necessità professionale. Le istruzioni generali 2025 del Cantone di Vaud (in francese) lo dicono nel modo più chiaro: «La déduction forfaitaire n'est pas cumulable avec la déduction des frais effectifs.» Forfait e spese effettive non si possono sommare. Prima che questi conti abbiano senso, però, la stanza deve soddisfare le condizioni.
Quando l'home office è una spesa professionale
Una stanza in casa è una spesa professionale solo se è il lavoro a costringerLa a lavorare lì. Il Tribunale federale applica lo stesso criterio almeno dal 1990, e il criterio ha due parti. Lei deve svolgere regolarmente a casa una parte importante del Suo lavoro perché il datore di lavoro non Le mette a disposizione una postazione adeguata. E la Sua abitazione deve avere una stanza separata che serva principalmente al lavoro, non alla vita privata. Se una stanza è usata soprattutto, ma non solo, per lavorare, la quota privata resta una spesa di mantenimento, che non si deduce.
Ne derivano due conseguenze. Lavorare da casa perché lo preferisce, o perché così risparmia il tragitto, non conta, per quanti giorni lo faccia. E non conta nemmeno una scrivania in un angolo del soggiorno o della camera da letto, perché manca una stanza separata. L'onere della prova spetta a Lei, come per ogni deduzione che riduce le imposte.
Queste condizioni valgono sia per l'imposta federale diretta sia per l'imposta cantonale. Nel caso zurighese descritto più sotto, il tribunale ha osservato che la legge tributaria zurighese corrisponde alla norma federale, per cui la risposta era la stessa per entrambe.
Zurigo: anche una scrivania condivisa è una scrivania
Il caso che oggi cita l'amministrazione fiscale bernese viene da Zurigo. Nella sentenza 2C_1033/2017 del 31 maggio 2018 (in tedesco), un informatico e sua moglie avevano dedotto CHF 6115 per lo studio di lui nella dichiarazione 2015. L'ufficio di tassazione di Uster ha respinto la deduzione e gli ha concesso al suo posto il forfait di CHF 4000. L'amministrazione fiscale cantonale, il tribunale di ricorso fiscale e il tribunale amministrativo hanno dato torto alla coppia, e così anche il Tribunale federale.
Il suo datore di lavoro applicava un concetto di ufficio chiamato «Smart-Working». Nessuno aveva più una scrivania assegnata, e c'erano postazioni flessibili per l'80 per cento del personale, oltre a sale riunioni e spazi comuni. Il suo argomento era semplice: con meno scrivanie che persone, qualcuno deve lavorare da casa, e quel qualcuno era lui. Il tribunale non lo ha seguito. I documenti dello stesso datore di lavoro indicavano come quota auspicata di lavoro da casa «only 1-2 days/week max», al massimo uno o due giorni a settimana, e il «working remotely» comprendeva anche aree riunioni, treni e visite ai clienti. Nel complesso, ha concluso il tribunale, poteva svolgere l'80 per cento del suo lavoro in una delle postazioni a Zurigo.
Il tribunale ha riconosciuto che i nuovi concetti di ufficio possono spingere le persone a casa per i lavori che richiedono tranquillità. Per la deduzione serve però comunque che una parte regolare e importante del lavoro sia svolta a casa a causa del datore di lavoro, non per comodità personale. Come esempio di che cosa significhi «importante», ha citato la prassi di Basilea Campagna, che fissa la soglia al 40 per cento del tempo di lavoro. La coppia ha dovuto pagare spese giudiziarie per CHF 1500.
Per Lei la lezione è che hot desking, desk sharing e le politiche di lavoro «da qualsiasi luogo» di solito non aprono la porta alla deduzione. Se in ufficio c'è una scrivania che può prenotare, si aspetti che l'autorità fiscale la consideri la Sua postazione di lavoro. I testi zurighesi non indicano né un numero di giorni né una formula per la stanza: la disposizione del 2026 e le istruzioni per la dichiarazione d'imposta 2025 (in tedesco) dicono solo che le spese effettive superiori al forfait vanno giustificate per intero, con una distinta allegata alla dichiarazione. Per le cifre bisogna guardare a Berna, il Cantone che le ha messe per iscritto.
Berna: due giorni a settimana e il 40 per cento delle ore
L'amministrazione fiscale bernese è la più precisa delle tre. La sua pagina TaxInfo sulla camera di lavoro (in tedesco) scompone il criterio del tribunale in quattro condizioni e ne traduce due in cifre.
Primo, il datore di lavoro non Le mette a disposizione una postazione di lavoro adeguata, e l'amministrazione suggerisce di dimostrarlo con una conferma del datore di lavoro. Berna aggiunge, citando la sentenza zurighese, che le scrivanie condivise e i concetti di smart working valgono come postazione adeguata. Secondo, nella Sua abitazione c'è una stanza adibita a ufficio. Un angolo di lavoro in camera da letto, in soggiorno o nel corridoio non basta, il che significa che l'abitazione deve avere più locali di quanti ne servano alla Sua economia domestica per viverci. Terzo, la stanza serve principalmente al lavoro: Berna chiede che sia usata per lavorare almeno due giorni interi di otto ore o quattro mezze giornate di quattro ore a settimana. Quarto, è usata regolarmente per una parte importante del Suo lavoro: almeno il 40 per cento del Suo carico di lavoro deve essere svolto da casa.
La terza e la quarta condizione sembrano simili, ma misurano cose diverse. La terza riguarda la stanza, la quarta Lei. Gli esempi pratici di Berna (in tedesco) mostrano perché la differenza conta. Nel primo, una persona che vive da sola lavora al 60 per cento, tre giorni a settimana, e il datore di lavoro conferma che il martedì pomeriggio e il mercoledì tutte le scrivanie sono occupate. Lavora quindi a casa un giorno e mezzo a settimana, in una stanza dove c'è anche un divano letto per gli ospiti. Metà delle sue ore le passa a casa, quindi la quarta condizione è soddisfatta. Ma la stanza è usata per lavorare solo un giorno e mezzo, quindi la terza non lo è, e la deduzione non è ammessa.
Nel secondo esempio, due persone tassate separatamente condividono un appartamento di 3,5 locali con una stanza adibita a ufficio. La persona A ha lo stesso impiego al 60 per cento e lavora a casa un giorno e mezzo. La persona B lavora a tempo pieno nel servizio esterno e, secondo il contratto, ogni venerdì sbriga a casa il lavoro d'ufficio. Insieme usano la stanza per lavorare due giorni e mezzo, quindi la terza condizione è soddisfatta per entrambe. Ma B lavora a casa solo il 20 per cento del tempo, sotto la soglia del 40 per cento, e ottiene il forfait. A ottiene la deduzione per la stanza per intero: il fatto che anche qualcun altro usi la stanza non la riduce.
Quanto vale la stanza
Se la stanza soddisfa le condizioni, Berna la traduce in franchi con una formula fissa per chi è in affitto. Si prende la pigione annua senza spese accessorie né garage, la si divide per il numero di locali più due (per cucina, bagno e così via) e si aggiungono CHF 300 forfettari per riscaldamento, luce e pulizia.
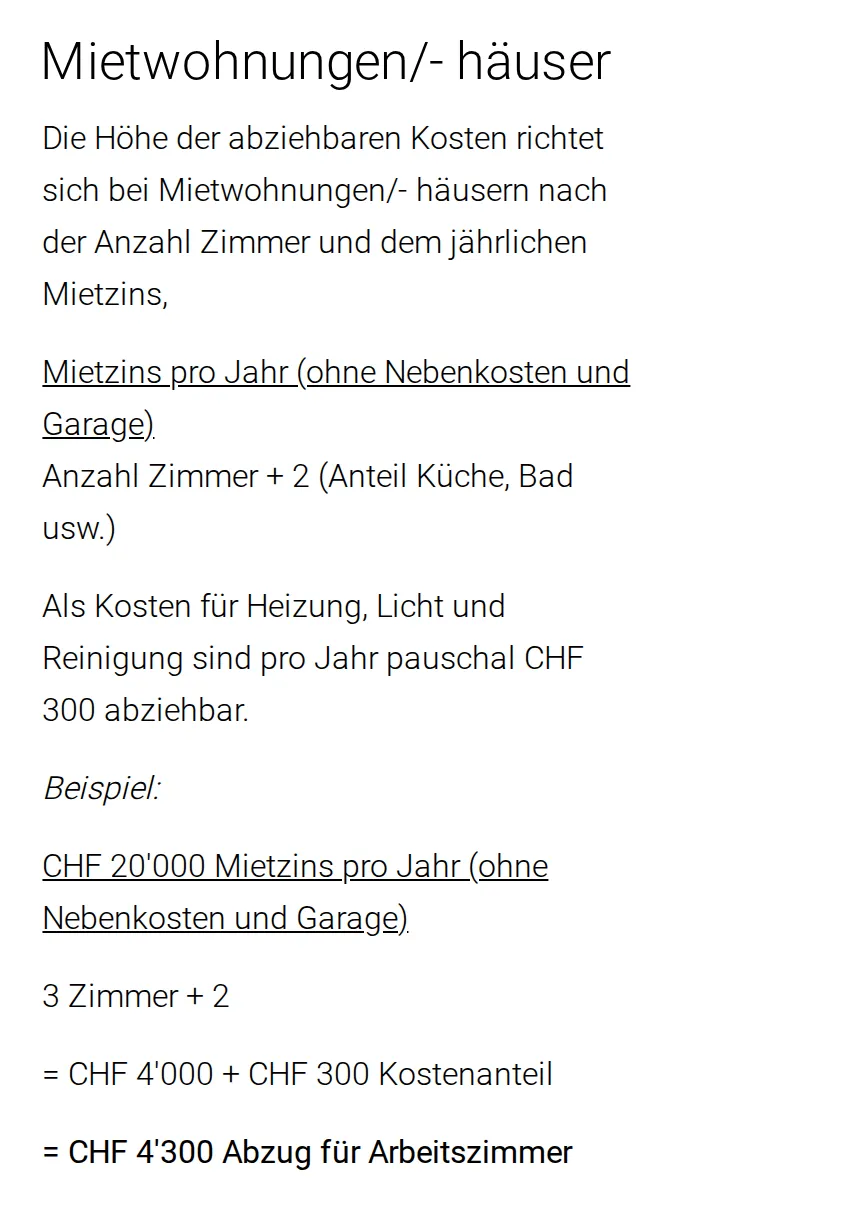
L'esempio di Berna è un appartamento di tre locali con una pigione di CHF 20'000 all'anno. Ne risultano CHF 4000 per la stanza più CHF 300, cioè CHF 4300. I proprietari usano invece il valore locativo risultante dalla stima ufficiale, come spiega una delle domande qui sotto.
Le istruzioni di Vaud e di Zurigo non danno una formula del genere. Vaud dice solo che la deduzione copre «una parte dell'affitto e delle spese» attribuibile all'ufficio, mai l'intero affitto. Se vive in un altro Cantone, il metodo bernese è un modo sensato per presentare il Suo calcolo, ma la Sua autorità fiscale potrebbe contare diversamente: metta i passaggi per iscritto e alleghi il contratto di locazione.
Conviene dedurre la stanza invece del forfait?
Non sempre, e il guadagno è più piccolo di quanto la maggior parte delle persone si aspetti. Poiché la stanza sostituisce il forfait, ciò che guadagna è la differenza tra i due importi, non l'intero costo della stanza.
Prendiamo tre appartamenti valutati con la formula bernese. Un tre locali a CHF 1200 al mese dà CHF 3180. L'esempio di Berna dà CHF 4300. Un quattro locali a CHF 2200 al mese dà CHF 4700. Dall'altra parte c'è il Suo forfait: CHF 2000 fino a un salario netto di circa CHF 66'700, poi il 3 per cento, fino al tetto di CHF 4000, che si raggiunge a circa CHF 133'300.
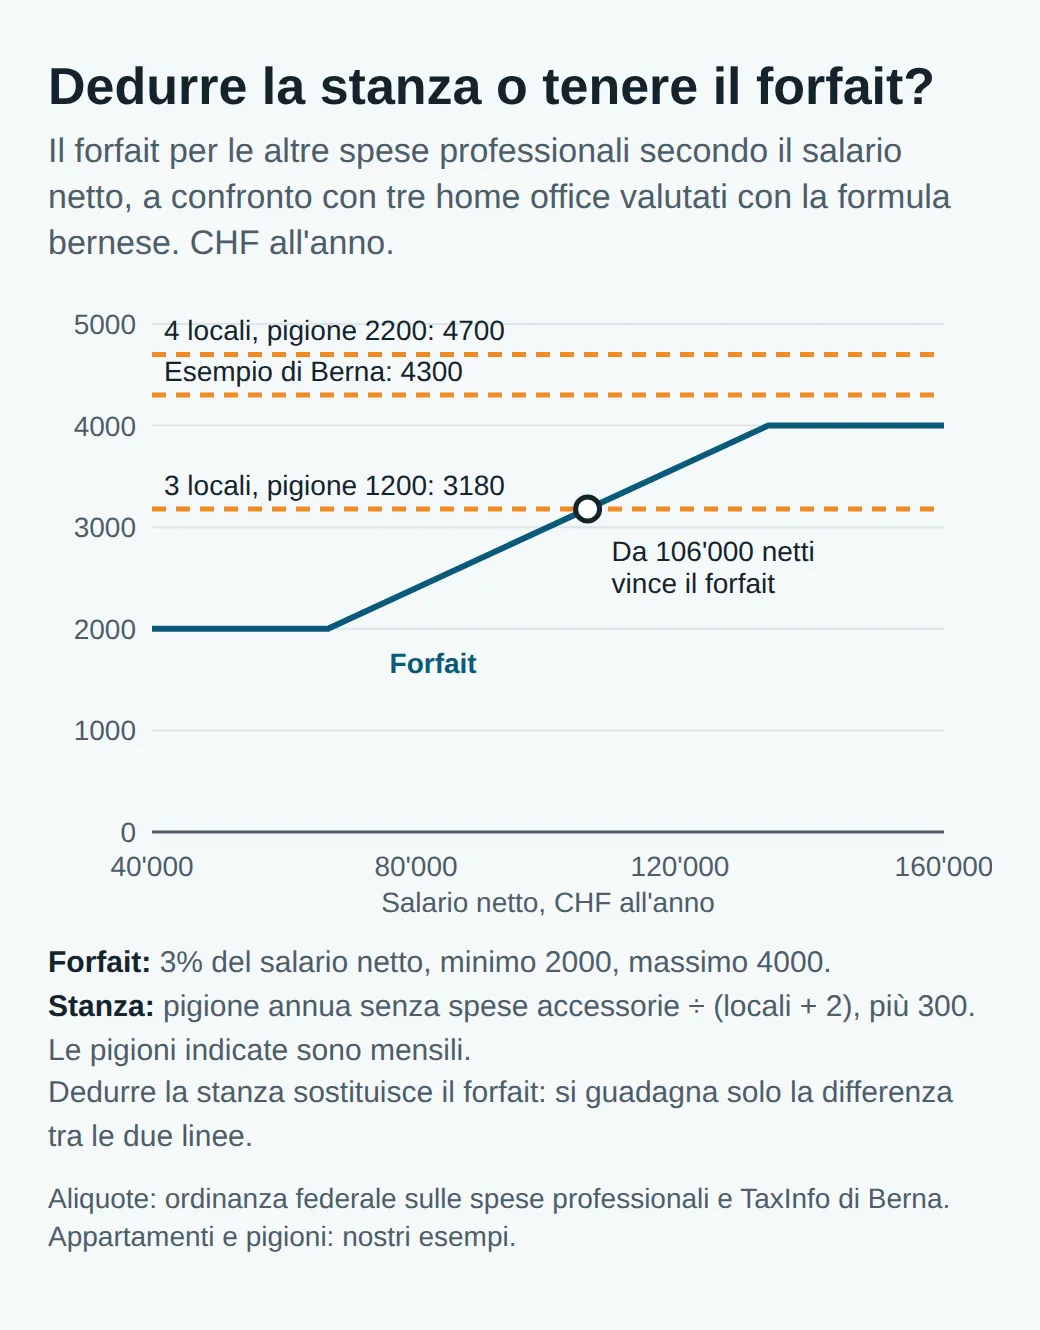
Con l'appartamento più economico, quindi, la stanza conviene solo sotto un salario netto di CHF 106'000. Oltre quella soglia il forfait vale di più, e Lei finirebbe per giustificare spese solo per perderci. Con i due appartamenti più cari la stanza vince a ogni livello di salario, ma sopra un salario netto di circa CHF 133'300 il vantaggio si riduce a CHF 300 e CHF 700 di deduzione. E una deduzione Le fa risparmiare solo l'aliquota marginale applicata a quell'importo, non l'importo stesso.
A far pendere la bilancia possono essere le altre spese effettive, perché una volta abbandonato il forfait può elencare anche tutto il resto: libri specializzati, attrezzi, quote di associazioni professionali e l'attrezzatura che il datore di lavoro non fornisce. La guida bernese fissa le regole per il computer: è deducibile solo nell'anno dell'acquisto, solo se Lei deve usarlo principalmente per lavoro e il datore di lavoro non ne mette a disposizione uno, e dopo aver tolto il 25 per cento per l'uso privato. Anche Vaud chiede di togliere una quota privata per l'attrezzatura informatica. Faccia i conti onestamente prima di decidere.
Vaud: «ammesse in modo restrittivo»
L'amministrazione fiscale vodese riassume la sua posizione in una frase sulla pagina dedicata alle deduzioni (in francese): le spese effettive per una chambre de travail privée sono «acceptés de manière restrictive», cioè ammesse in modo restrittivo. Le condizioni sono quelle del tribunale, con parole sue. Il lavoro a casa deve essere una necessità, se non un obbligo, e non una questione di comodità personale. Sul posto di lavoro non deve esserci un locale adatto. E la stanza deve essere usata regolarmente ed essenzialmente per il lavoro.
Vaud è chiaro anche su che cosa il telelavoro cambia e che cosa no. La deduzione forfettaria al codice 160 non si riduce perché Lei lavora da casa. Si riducono invece la deduzione per le spese di trasporto al codice 140 e quella per i pasti, in proporzione ai giorni in cui non si sposta. Vaud invita i datori di lavoro a indicare i giorni di telelavoro alla cifra 15 del certificato di salario, anche se per il 2025 è facoltativo.
Che effetto ha il telelavoro sulle altre deduzioni
Per molti di coloro che lavorano da remoto, l'effetto fiscale più importante dell'home office non è una nuova deduzione, ma deduzioni già esistenti che si riducono. Il Consiglio di Stato zurighese lo ha scritto nella sua presa di posizione del 2023 (in tedesco) in una consultazione federale: quando si lavora a casa, per quei giorni non si possono dedurre né le spese di trasporto né i pasti fuori casa. E ha definito le regole attuali «non neutrali» rispetto ai diversi modi di lavorare.
Se lavora da casa tre giorni a settimana, le Sue deduzioni per trasporto e pasti dovrebbero rispecchiare due giorni in ufficio, non cinque, ed è esattamente ciò che dicono le istruzioni vodesi. Come il Suo Cantone tratti un abbonamento che acquisterebbe comunque, conviene verificarlo nella sua guida.
Contano anche i soldi del datore di lavoro. L'ordinanza federale esclude ogni spesa già presa a carico dal datore di lavoro, e la disposizione zurighese dice lo stesso. Se la Sua azienda Le versa un'indennità mensile per l'home office, non può dedurre una seconda volta i costi che l'indennità copre. Se il datore di lavoro sia tenuto a pagare è un'altra questione, a cui rispondiamo nel nostro articolo sul rimborso delle spese di home office.
Le prove che l'autorità fiscale Le chiederà
Si prepari a dimostrare quattro cose: che il datore di lavoro non ha una scrivania per Lei, la pianta della Sua abitazione, la Sua pigione e la frequenza con cui lavora a casa. Nella stessa presa di posizione del 2023 il Consiglio di Stato zurighese osservava che il certificato di salario non indica i giorni di home office, per cui l'autorità fiscale deve basarsi su altre prove. Per la prima condizione Berna cita come prova una conferma scritta del datore di lavoro. La chieda con parole semplici, e si assicuri che descriva un obbligo, non un privilegio:
Confermiamo che [nome] lavora presso di noi al [80]% di un tempo pieno. Il [lunedì, il giovedì e il venerdì] non disponiamo di una postazione di lavoro per [lui/lei], che in quei giorni deve quindi lavorare da casa, per il [60]% del suo tempo di lavoro. Si tratta di un'esigenza del posto di lavoro, non di una scelta personale.
Conservi il contratto di locazione, una semplice pianta che mostri quale stanza è l'ufficio e che cos'altro contiene, e un calendario dei giorni passati a casa. Poi, nel modulo delle spese professionali, scelga le spese effettive invece del forfait, alleghi la distinta e il calcolo e conservi le ricevute. A Zurigo è la riga «effektiv gemäss Aufstellung» alla voce delle altre spese professionali; a Vaud è il codice 160.
Le regole cambieranno?
Forse, ma non per il periodo fiscale 2026. Nel dicembre 2022 la Confederazione ha posto in consultazione una riforma: un forfait unico per tutte le spese professionali, uguale ovunque si lavori, con le spese effettive come alternativa. Secondo la sintesi zurighese, il progetto avrebbe permesso di dedurre i costi dell'abitazione anche quando il datore di lavoro mette a disposizione una scrivania.
Zurigo ha respinto la scelta tra forfait e spese effettive, e nel dicembre 2023, dopo la consultazione, il Consiglio federale ha cambiato il progetto. Le spese di trasporto e i costi del soggiorno settimanale fuori domicilio restano deduzioni separate. I pasti fuori casa e le altre spese professionali, il gruppo a cui oggi appartiene l'home office, confluiscono in un unico forfait, e per queste voci non sarebbe più possibile far valere spese effettive superiori al forfait. In un rapporto del 19 giugno 2026 (in tedesco), il Consiglio federale ha annunciato che avrebbe adottato il messaggio per il Parlamento nel 2026. Ogni Cantone fisserebbe comunque il proprio importo.
Se il progetto passerà in questa forma, la deduzione per la stanza descritta in questo articolo verrà meno per i costi coperti dal nuovo forfait. Il Parlamento deve però ancora discuterlo, e fino ad allora l'ordinanza federale in vigore dal 1° gennaio 2026 e la disposizione zurighese per i periodi fiscali dal 2026 mantengono il forfait del 3 per cento: le condizioni descritte sopra valgono quindi per la Sua dichiarazione 2026.
Che cosa fare prima di compilare la dichiarazione
Cominci dalla versione onesta della prima condizione. Se il Suo datore di lavoro ha una scrivania che potrebbe prenotare, tenga il forfait e passi oltre. Se non ce l'ha, conti i giorni a casa e la quota delle Sue ore che rappresentano, verifichi che l'ufficio sia una stanza a sé e calcoli quanto vale con il metodo del Suo Cantone o con quello bernese. Deduca la stanza solo se, insieme alle altre spese che può dimostrare, supera chiaramente il forfait.
Se sta valutando un impiego in cui il lavoro da casa fa parte dell'accordo, chieda già al colloquio se nei giorni a casa ha comunque una scrivania garantita in ufficio oppure no. Quella risposta pesa sulla Sua dichiarazione d'imposta più di qualsiasi ricevuta. Qui sotto trova gli impieghi da remoto in informatica e sistemi nel Cantone di Berna, e ce ne sono altri nell'ingegneria del software nel Cantone di Vaud.
Per le imposte sul lavoro svolto da un altro Paese, legga la nostra guida al telelavoro dall'estero per un'azienda svizzera.
Domande frequenti
- Sono proprietario dell'abitazione: come si calcola la deduzione per la camera di lavoro?
- Berna usa il valore locativo al posto della pigione: il valore locativo per unità di locale indicato nella Sua stima ufficiale, moltiplicato per 0,8 unità di locale e per il fattore cantonale del valore locativo, più CHF 300 per riscaldamento, luce e pulizia. Nell'esempio di Berna il risultato è di CHF 1516 all'anno. Le condizioni per la stanza sono le stesse che valgono per gli inquilini.
- Posso dedurre un nuovo laptop o uno schermo senza dedurre la stanza?
- Solo passando alle spese effettive per l'intera categoria, cioè rinunciando al forfait e dimostrando ogni spesa. Berna accetta un computer solo nell'anno dell'acquisto, solo se il datore di lavoro non ne fornisce uno e solo dopo aver tolto il 25 per cento per l'uso privato. Un laptop da CHF 1600 conta quindi per CHF 1200, ancora sotto il forfait minimo di CHF 2000.
- Le eccezioni per l'home office del periodo Covid valgono ancora?
- No. Berna, per esempio, considerava soddisfatta la condizione della mancanza di una postazione di lavoro da marzo 2020 a fine 2021 e in quel periodo non chiedeva prove. Quell'eccezione è terminata, quindi valgono di nuovo le condizioni ordinarie, compresa la prova che il datore di lavoro non ha una scrivania per Lei.
- Queste regole valgono anche per chi lavora come indipendente?
- No. Le condizioni e i forfait di questo articolo riguardano i lavoratori dipendenti. Se lavora in proprio, i costi dell'ufficio sono spese aziendali che figurano nella Sua contabilità secondo altre regole: si rivolga all'amministrazione fiscale del Suo Cantone o consulti la sua guida per gli indipendenti.
Altri articoli
Tutti gli articoli
Visto per nomadi digitali in Svizzera: le vie legali 2026
La Svizzera non ha un visto per nomadi digitali. Cosa vale: regola 90/180, limite di 8 giorni, soggiorno UE senza impiego, contingenti e personale a prestito.
Diritto al telelavoro in Svizzera: le regole nel 2026
In Svizzera il telelavoro non è un diritto. Quando l'azienda può richiamarLa in ufficio, quando servono il Suo consenso o una disdetta e cosa La tutela.
Aziende con telelavoro in Svizzera 2026: cosa promettono
Quali datori di lavoro svizzeri pubblicano più offerte in telelavoro, cosa promettono 536 annunci sull'home office e il 42% di annunci pubblicati da agenzie.