Travailler en Suisse pour une entreprise étrangère en 2026
Employeur à l’étranger
Vous le pouvez, et le droit suisse s’applique quand même, car c’est ici que vous travaillez. Si l’entreprise n’a pas de succursale en Suisse et a son siège hors de l’UE et de l’AELE, vous êtes ce que l’AVS appelle un ANobAG : vous vous annoncez vous-même et payez les deux moitiés des cotisations sociales, 12,8 % du salaire au lieu de 6,4. L’impôt est dû ici, par une déclaration d’impôt ordinaire.
ANobAG est l’abréviation allemande de Arbeitnehmende ohne beitragspflichtigen Arbeitgeber, c’est-à-dire les salariés dont l’employeur n’est pas tenu de payer des cotisations en Suisse. Ce statut est légal, et assez courant pour que des caisses de compensation publient leur propre barème de frais à son sujet. Pourtant, une bonne partie des pages qui arrivent en tête des recherches sur cette question viennent de sociétés de gestion de la paie qui vendent un service d’employer of record, et elles taisent ce qu’il vous en coûte. Ce guide suit plutôt l’argent : qui paie quoi, ce que vous perdez, quel permis il vous faut et ce qu’il faut mettre dans le contrat. Il s’appuie sur la loi sur l’AVS et ses mémentos, l’Office fédéral des assurances sociales (OFAS), la Suva, les caisses de compensation et administrations fiscales cantonales et le Secrétariat d’État aux migrations (SEM).
Une seule question décide qui paie
La sécurité sociale suisse suit le lieu de travail. Vous vivez ici et travaillez à votre bureau ici, donc vous êtes assuré ici, peu importe d’où vient la fiche de salaire. Ce qui change, c’est qui paie.
Selon l’article 12 de la loi sur l’AVS (LAVS), un employeur est tenu de payer des cotisations s’il a un établissement stable en Suisse ou s’il occupe du personnel dans son ménage. Une entreprise étrangère sans bureau ici échappe à cette règle, sauf si un accord international l’y soumet. Il reste trois cas, et votre passeport compte autant que l’adresse de l’employeur.
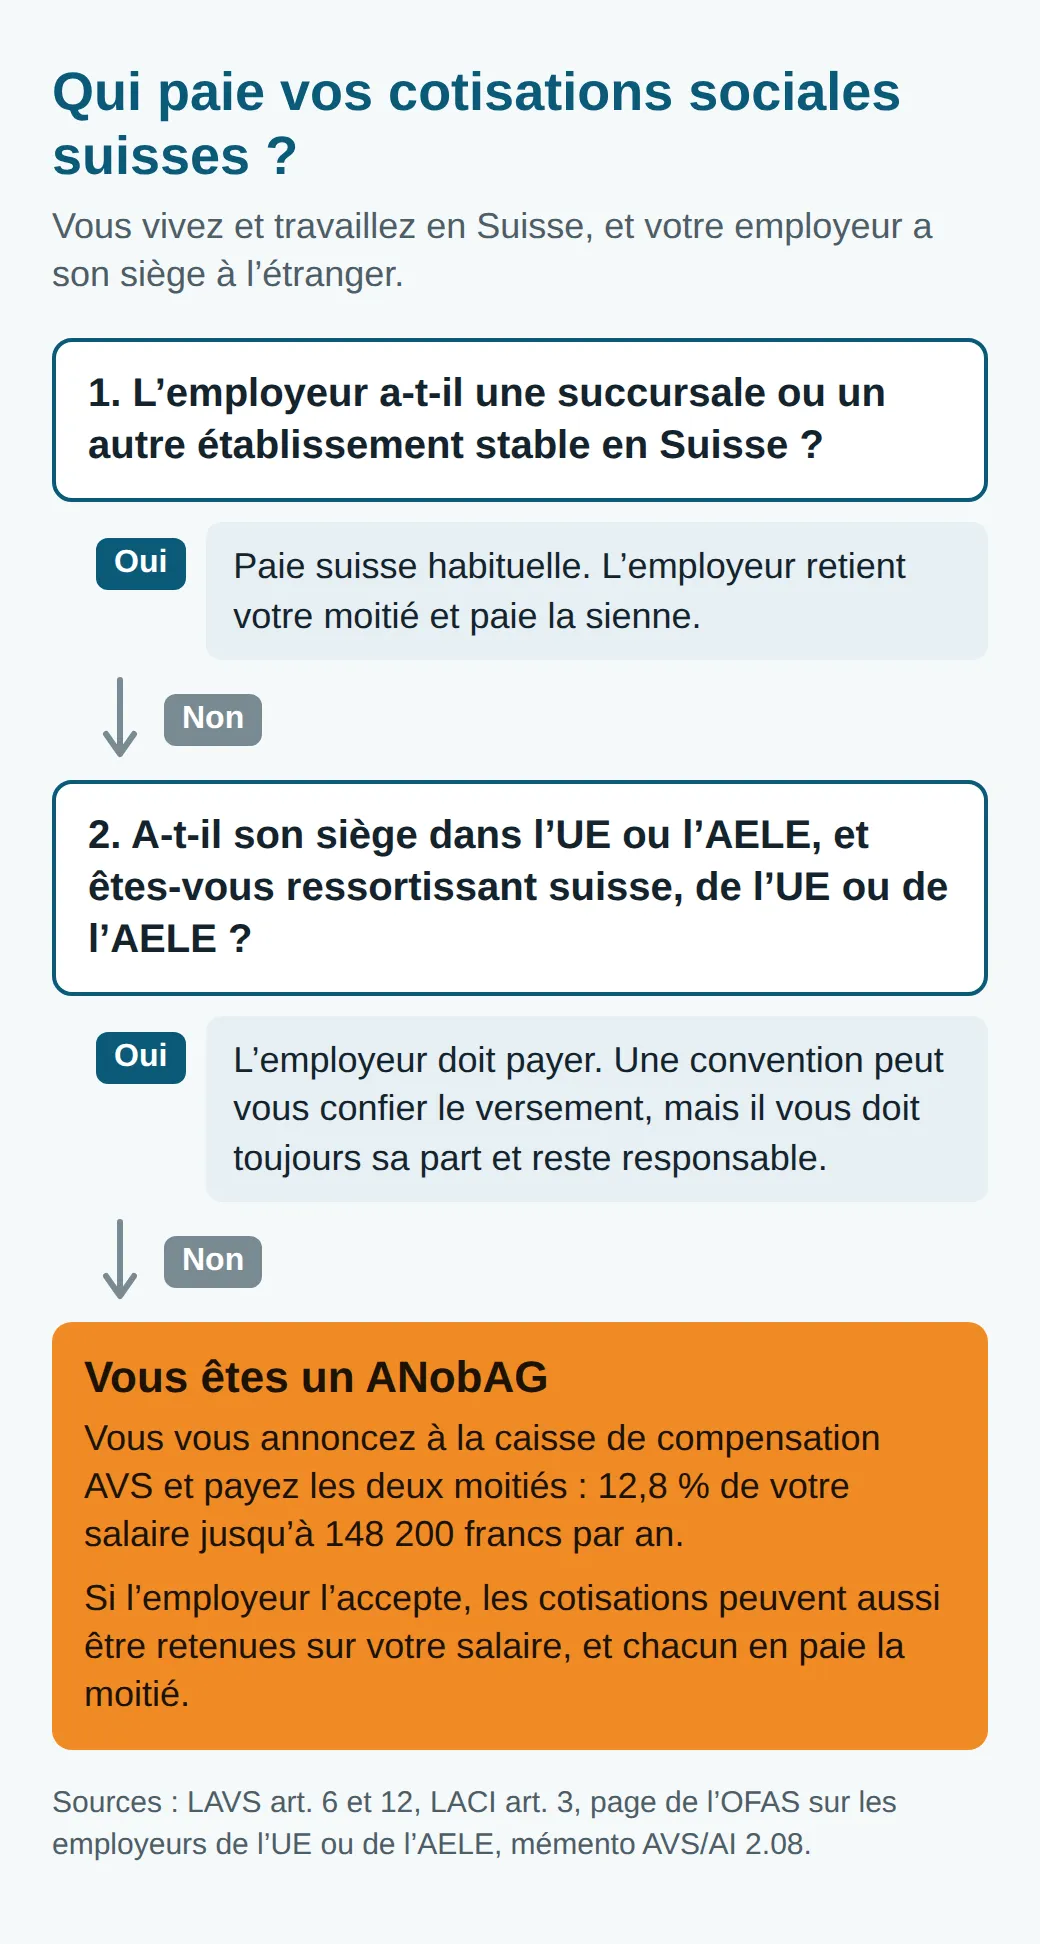
La dernière case est celle de l’ANobAG. L’article 6 LAVS prévoit que les salariés dont l’employeur n’est pas tenu de payer des cotisations versent 8,7 % de leur salaire à l’assurance-vieillesse et survivants (AVS). C’est la part de l’employeur, 4,35 %, plus celle du salarié, 4,35 %. L’assurance-invalidité (AI) et les allocations pour perte de gain (APG) fonctionnent de la même manière : le mémento AVS/AI 2.01 fixe le total des trois à 10,6 % du salaire, à parts égales entre employeur et salarié, et précise que les salariés d’un employeur non tenu de cotiser les paient en principe eux-mêmes. La loi sur l’assurance-chômage dit la même chose pour ses 2,2 % (art. 3 LACI). Avant de parler du coût, la case du milieu mérite qu’on s’y arrête, car elle réserve des surprises dans les deux sens.
Si l’employeur est dans l’UE ou l’AELE
Une entreprise en France, en Allemagne ou dans un autre État de l’UE ou de l’AELE ne peut pas simplement s’en décharger sur vous. L’OFAS indique qu’un tel employeur doit verser les cotisations prévues par le droit suisse et, en principe, les décompter directement avec les assurances suisses compétentes. Pour un salarié domicilié ici, la page de l’OFAS consacrée à ce cas désigne la caisse de compensation AVS de votre canton de domicile, et ajoute que l’employeur doit aussi s’affilier à une institution de prévoyance et à une assurance-accidents, comme le ferait un employeur suisse.
Beaucoup d’entreprises étrangères ne veulent pas gérer une paie suisse, alors les règles prévoient un raccourci : une convention fondée sur l’article 21, paragraphe 2, du règlement (CE) n° 987/2009, par laquelle vous vous chargez de verser les cotisations. L’employeur vous paie quand même sa part en plus du salaire, ainsi que les frais d’administration, et il reste responsable si l’argent n’arrive jamais. L’OFAS publie un modèle de convention qui indique aussi qui en reçoit une copie : la caisse de compensation, l’assureur-accidents, l’institution de prévoyance et la caisse d’allocations familiales. Le même formulaire vaut pour les employeurs au Royaume-Uni, en vertu de la convention de sécurité sociale entre la Suisse et le Royaume-Uni.
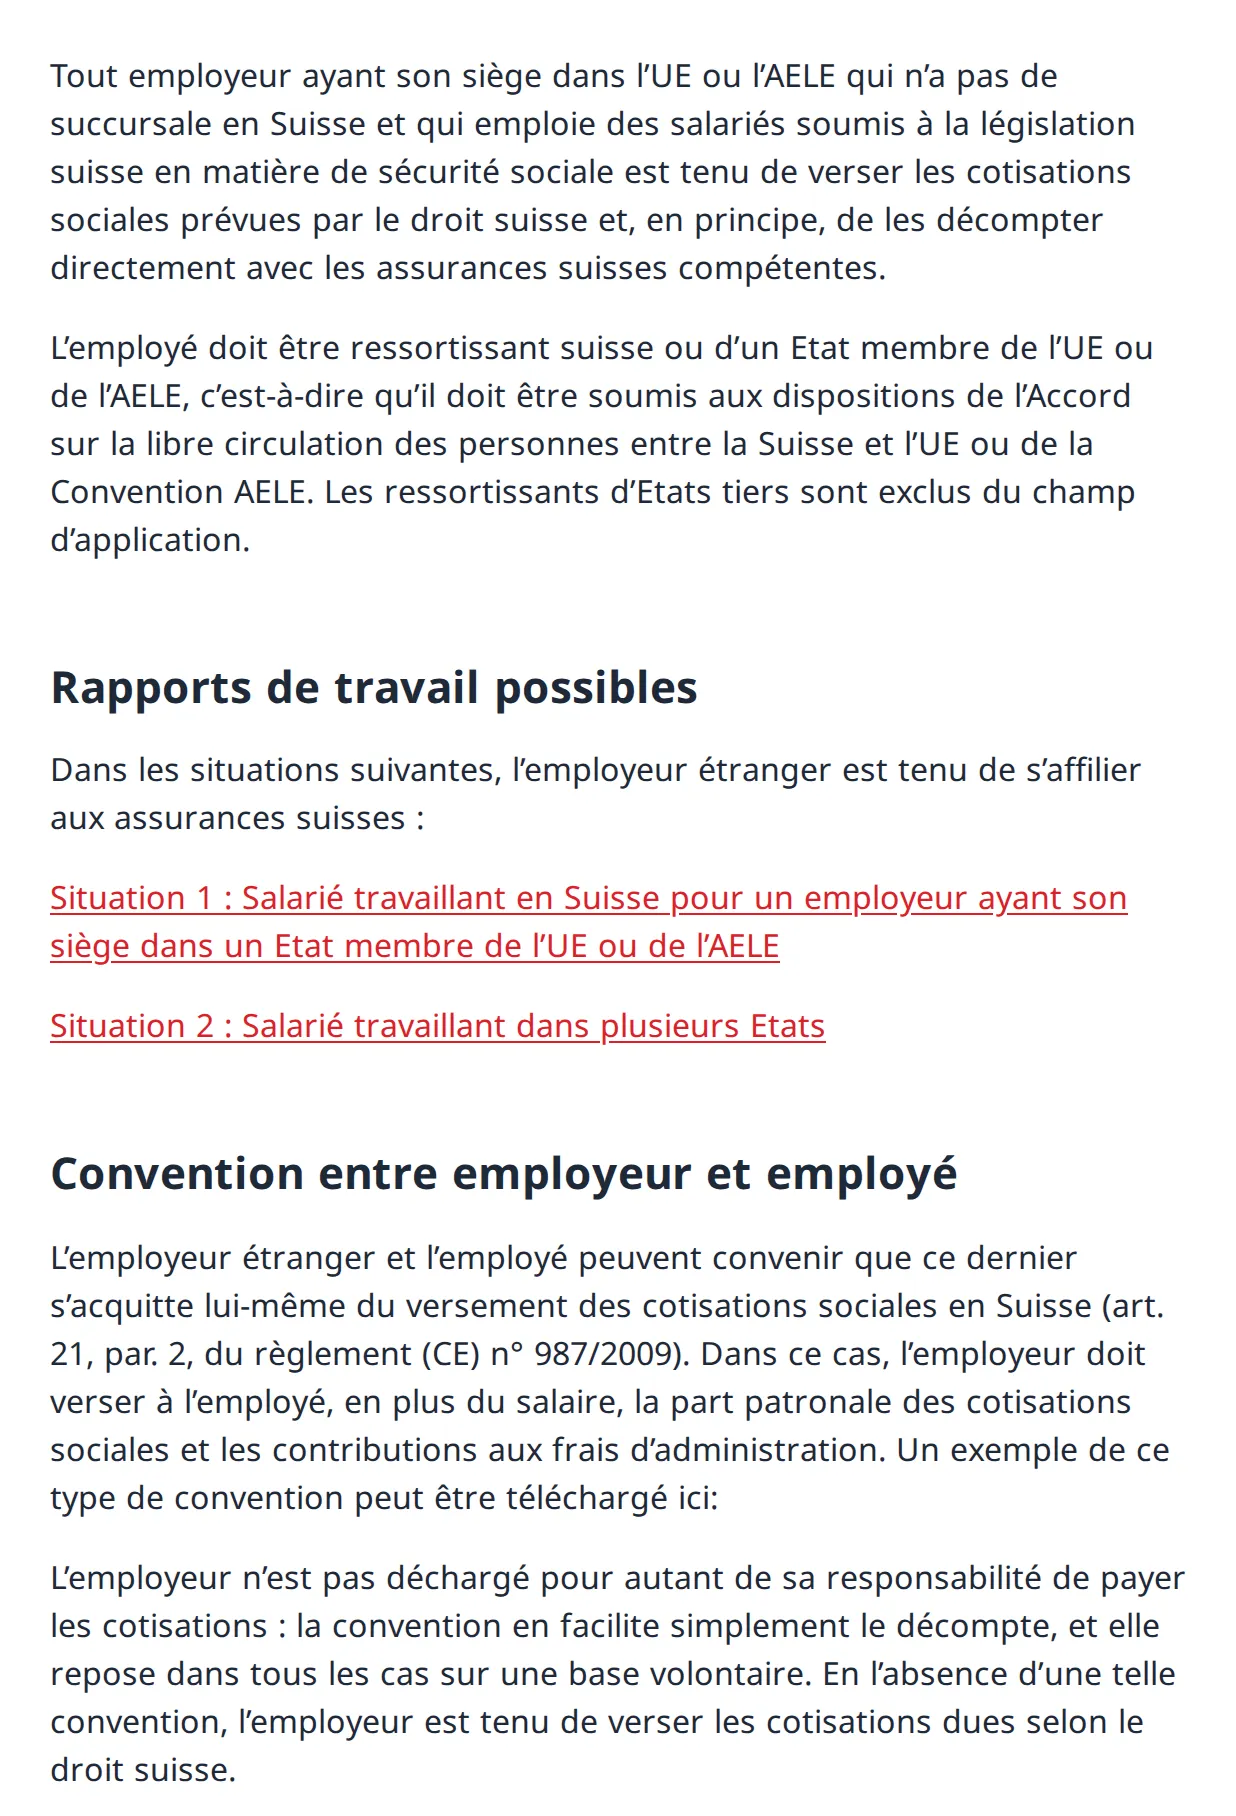
Relisez le deuxième paragraphe. La règle vaut pour les ressortissants suisses et ceux des États de l’UE ou de l’AELE, ce que confirme aussi le mémento AVS/AI 10.01. Les ressortissants d’États tiers en sont exclus, si bien que la convention ne rend pas l’employeur responsable pour eux. Un Américain qui travaille depuis Zurich pour une entreprise de Berlin est donc un ANobAG, avec la facture à son nom, exactement comme si l’entreprise n’avait aucun lien avec l’Europe.
S’annoncer comme ANobAG
Personne ne vous annonce. La caisse de compensation n’apprend votre existence que si vous la lui signalez, donc le premier pas vous revient. Le guide de la Suva pour les ANobAG dit de vous annoncer à la caisse de compensation à laquelle vous êtes déjà lié par une autre activité, et sinon à la caisse de compensation cantonale de votre lieu de domicile.
Dès lors, vous êtes traité à peu près comme un indépendant. Vous payez chaque trimestre, dans les dix jours qui suivent la fin du trimestre (art. 34 RAVS). La caisse fixe des acomptes d’après votre salaire présumé et calcule le montant définitif plus tard, avec les chiffres de votre taxation fiscale (l’art. 16 RAVS applique aux ANobAG les règles des indépendants). En plus, elle prélève des frais d’administration, en pourcentage de vos cotisations AVS, AI et APG : le barème 2026 de la SVA Zurich (en allemand) pour les ANobAG va de 5 % pour les plus petits montants à 0,5 % pour les plus gros. Si vous manquez un délai, le même document indique que la SVA Zurich facture 5 % d’intérêts moratoires et son taux de frais le plus élevé.
Payer à temps protège aussi votre rente. Pour un ANobAG, le revenu n’est inscrit à votre compte individuel AVS que dans la mesure où les cotisations ont réellement été payées (art. 138 RAVS). Une année jamais déclarée est un trou dans votre future rente, pas seulement une dette.
Il existe une façon d’éviter de tout faire vous-même. L’article 6, alinéa 2, LAVS permet de percevoir les cotisations de la manière habituelle, par retenue sur le salaire, si l’employeur y consent. Employeur et salarié paient alors chacun 4,35 % d’AVS, comme dans n’importe quelle paie suisse. L’employeur y perd sa moitié, et c’est justement pour cela qu’il vaut la peine de le lui demander.
Ce que ça coûte : 12,8 %, pas 6,4
Payer les deux moitiés double la facture. Le mémento AVS/AI 2.08 fixe le total des cotisations AVS, AI, APG et assurance-chômage à 12,8 % du salaire jusqu’à 148 200 francs par an, et à 10,6 % au-delà, car aucune cotisation d’assurance-chômage n’est due sur cette part. Un salarié ordinaire en paie la moitié et l’employeur l’autre moitié.
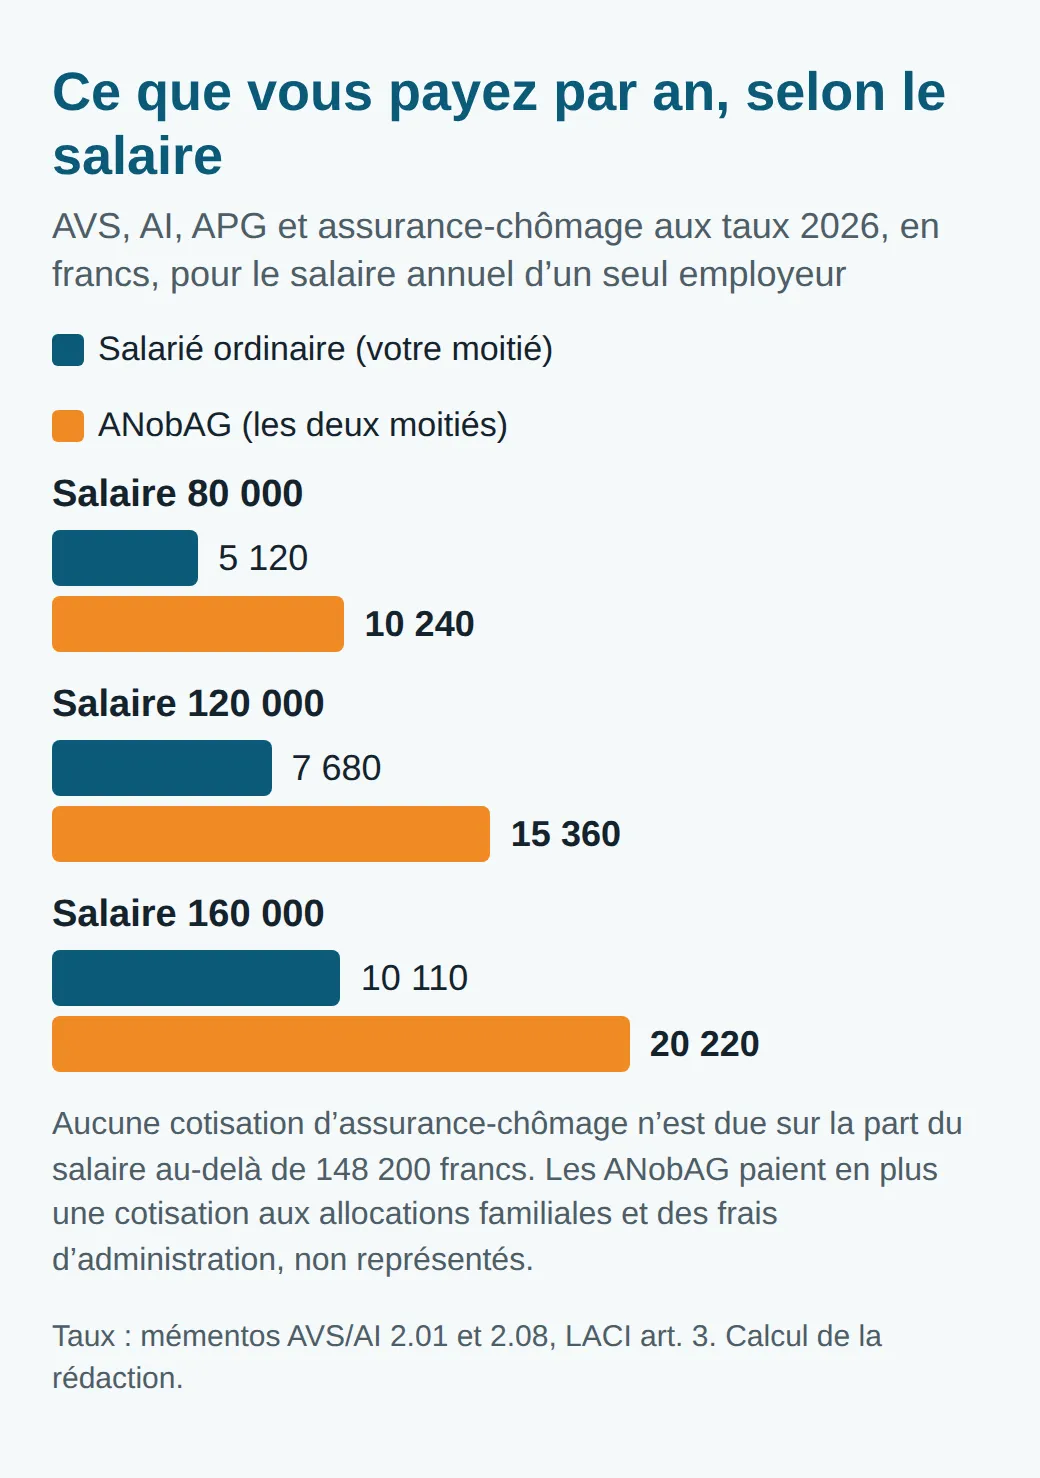
Avec un salaire de 120 000 francs, cela fait 15 360 francs par an au lieu de 7 680. Deux postes s’y ajoutent pour un ANobAG : la cotisation aux allocations familiales et les frais d’administration, tous deux traités plus bas. Et aucun employeur ne cotise pour vous à une caisse de pension, ce qui est souvent le plus gros manque.
La solution équitable est un salaire plus élevé, mais le calcul cache un piège. Un supplément versé comme salaire reste du salaire, donc il est lui aussi soumis à cotisations. Pour garder le même salaire après cotisations qu’un salarié ordinaire, il vous faut environ 7,3 % de plus en brut, selon notre calcul pour les salaires sous le plafond de 148 200 francs. Pour une offre à 100 000 francs, demandez environ 107 340 : après 12,8 %, il reste 93 600, soit ce que garde un salarié ordinaire sur 100 000 après 6,4 %.
Allocations familiales, assurance-accidents et assurance-maladie
La loi sur les allocations familiales vous couvre entièrement, comme cotisant et comme bénéficiaire. Selon les articles 11 à 13 LAFam, vous dépendez de la caisse d’allocations familiales du canton où vous êtes affilié à l’AVS, et vous pouvez toucher les allocations pour enfant et de formation professionnelle comme n’importe quel salarié. Vous cotisez aussi à cette caisse, en pourcentage de votre salaire AVS, et la notice de la SVA Zurich (en allemand) pour les salariés d’employeurs étrangers rappelle que la cotisation est due même sans enfants. Le taux est fixé par la caisse et varie d’un canton à l’autre.
L’assurance-accidents est obligatoire en Suisse, et le guide de la Suva précise qu’une personne considérée comme ANobAG est assurée contre les accidents. La couverture se conclut auprès de la Suva ou d’un assureur privé agréé, selon la branche. Avec un employeur dans l’UE ou l’AELE, c’est l’employeur qui en est responsable : il peut vous confier les démarches, mais il répond des primes impayées. Avec un employeur ailleurs, la Suva met le paiement des cotisations sociales à votre charge. Réglez la question de l’assureur avant votre premier jour de travail, pas après votre première chute dans l’escalier.
L’assurance-maladie de base est à organiser et à payer vous-même dans tous les cas, comme pour tout résident. Le modèle de convention de l’OFAS le dit expressément pour les salariés d’entreprises étrangères.
Pas de caisse de pension, mais un pilier 3a plus généreux
C’est sur le deuxième pilier qu’un ANobAG perd le plus. L’article 1j OPP 2 exclut de la prévoyance professionnelle obligatoire les salariés dont l’employeur n’est pas tenu de payer des cotisations AVS. Personne n’est obligé de vous assurer, et aucun employeur n’en paie la moitié.
Vous pouvez vous assurer à titre facultatif, aux mêmes conditions que les indépendants, comme le permet le même article. La Fondation institution supplétive LPP, la caisse de pension publique de dernier recours, doit accepter les assurés facultatifs selon l’article 60 LPP. Vous payez alors toute la cotisation vous-même.
L’autre voie est le troisième pilier. Si vous n’êtes affilié à aucune caisse de pension, l’article 7 OPP 3 vous permet de verser jusqu’à 20 % de votre revenu d’une activité lucrative dans le pilier 3a, au maximum 40 % du montant limite supérieur LPP. Ce montant étant de 90 720 francs (art. 8 LPP), le plafond atteint 36 288 francs en 2026, contre 7 258 pour une personne affiliée à une caisse de pension. Ces versements sont déductibles du revenu imposable (art. 33 LIFD). C’est un bon outil, mais c’est votre argent qui entre, pas celui de l’employeur : intégrez donc aussi la part patronale manquante dans votre négociation salariale.
Impôts : personne ne retient rien, vous déclarez
L’impôt sur le revenu suit le lieu où vous travaillez physiquement. Le message du Conseil fédéral sur l’imposition du télétravail rappelle que, selon les conventions de double imposition, le revenu d’une activité salariée est en règle générale imposé dans l’État où elle est physiquement exercée. Vous vivez et travaillez ici, donc la Suisse impose votre salaire.
Ce qui change, c’est la perception. Les étrangers sans permis C sont en principe imposés à la source (art. 83 LIFD), l’employeur retenant l’impôt sur le salaire. Un employeur étranger sans établissement stable en Suisse ne le fait pas. L’administration fiscale zurichoise (en allemand) précise que le salaire versé par un employeur non domicilié en Suisse est imposé selon la procédure ordinaire, par une déclaration d’impôt, sauf si une convention de double imposition limite le droit d’imposer de la Suisse. Attendez-vous donc à remplir une déclaration chaque année, à recevoir des acomptes d’impôt et à mettre de l’argent de côté chaque mois, car aucune fiche de salaire ne le fait pour vous.
Les cotisations versées en vertu des lois sur l’AVS, l’assurance-chômage et l’assurance-accidents sont déductibles, taux complet d’ANobAG compris, puisque l’art. 33 LIFD déduit les cotisations versées conformément à la loi. Si la paie de l’employeur dans son pays retient l’impôt de ce pays, soulevez la question avant la première fiche de salaire plutôt qu’après votre première déclaration d’impôt suisse.
Un risque pèse sur l’employeur. Le même texte zurichois indique que l’impôt à la source s’applique bel et bien lorsque votre salaire est à la charge d’un établissement stable de l’employeur étranger en Suisse, et un employeur qui a un établissement stable ici doit des cotisations AVS selon l’article 12 LAVS. Conclure des contrats avec des clients suisses depuis votre chambre d’amis est le genre d’activité qui soulève cette question. Notre article sur le travail à l’étranger pour un employeur suisse examine ce risque d’établissement stable sous l’angle inverse.
Votre permis : le piège que la plupart des guides oublient
Pour le droit des étrangers, le télétravail depuis chez soi pour une entreprise à l’étranger n’est souvent pas considéré comme un emploi du tout. Le Secrétariat d’État aux migrations l’a exposé dans une lettre circulaire aux autorités cantonales des migrations du 5 avril 2022, et la réponse dépend de votre passeport.
Ressortissants de l’UE et de l’AELE
Selon l’Accord sur la libre circulation des personnes (ALCP), un travailleur salarié est une personne qui travaille pour un employeur de l’État d’accueil, c’est-à-dire ayant son siège ici. Si vous travaillez depuis chez vous pour une entreprise à l’étranger, sans lien avec le marché du travail suisse et sans clientèle ici, le SEM vous considère plutôt comme une personne sans activité lucrative. Il vous faut alors des moyens financiers suffisants et une assurance-maladie et accidents complète, et votre salaire de l’étranger compte dans ces moyens. Les directives du SEM sur la libre circulation prévoient qu’une première autorisation pour personne sans activité lucrative vaut en général cinq ans et peut être révoquée si les moyens ou l’assurance viennent à manquer. Si vous servez des clients suisses, par exemple comme représentant de l’entreprise en Suisse, le SEM y voit un détachement depuis l’étranger, qui suit d’autres règles.
Tous les autres
Pour les ressortissants d’États tiers, le droit suisse considère comme activité lucrative tout travail pour un employeur en Suisse ou à l’étranger, quel que soit le lieu où le salaire est versé, et tout télétravail qui touche le marché du travail suisse est soumis à autorisation. Avec un permis B qui permet de changer d’emploi, comme une autorisation pour activité lucrative ou pour regroupement familial, vous pouvez travailler depuis chez vous pour un employeur étranger dont l’activité touche le marché du travail suisse sans nouvelle autorisation. Le piège, c’est justement le cas de l’ANobAG. Si votre permis a été délivré pour un emploi et que vous passez chez un employeur étranger sans succursale en Suisse et sans influence sur le marché du travail suisse, le SEM dit qu’il vous faut une nouvelle autorisation sans activité lucrative, par exemple pour regroupement familial ou formation. Les nouveaux arrivants qui s’installent ici uniquement pour télétravailler pour une entreprise étrangère sans influence sur le marché du travail suisse ne peuvent être admis qu’avec une telle autorisation. D’après une enquête menée au printemps 2021 auprès de l’Association des offices suisses du travail et citée dans la circulaire, aucun canton n’avait accordé d’autorisation de travail à un ressortissant d’État tiers nouvellement arrivé pour une activité exercée uniquement en télétravail.
Avec un passeport suisse, rien de tout cela ne vous concerne, et un permis C vous permet de travailler pour n’importe qui partout en Suisse (art. 38 LEI). Dans tous les autres cas, interrogez l’office cantonal des migrations avant de signer, pas après la première lettre de renouvellement.
Ce qu’il faut mettre dans le contrat
Le droit suisse régit votre contrat, sauf accord contraire. Selon l’article 121 de la loi sur le droit international privé (LDIP), le contrat de travail est soumis au droit de l’État où vous travaillez habituellement. Les parties peuvent choisir à la place le droit de votre État de domicile ou celui du siège de l’employeur, et l’article 115 vous permet d’agir devant un tribunal suisse de votre domicile. Si le droit suisse s’applique, les règles suisses sur les frais s’appliquent aussi, ce qui comprend dans certains cas une part de vos frais de télétravail, comme l’explique notre article sur l’indemnité pour le télétravail.
La plupart des employeurs étrangers n’ont jamais entendu parler du statut d’ANobAG : c’est donc dans le contrat que vous le leur expliquez. Une courte annexe suffit :
Le salarié vit et travaille à [localité], en Suisse. L’employeur n’a pas d’établissement en Suisse. Le salarié s’affilie à la caisse de compensation AVS cantonale et paie toutes les cotisations sociales suisses. Pour couvrir la part patronale, le salaire brut comprend un supplément de [7,3] %. L’employeur verse en outre [montant] francs par an pour la prévoyance professionnelle ou le pilier 3a du salarié. Le présent contrat est soumis au droit suisse.
Un véritable employeur étranger ne connaît peut-être rien de tout cela, mais il acceptera de le mettre par écrit. Celui qui vous demande plutôt de recevoir des paiements pour les transférer ne vous engage pas, comme le montre notre article sur les fausses offres d’emploi à distance.
Avant de dire oui
Procédez dans l’ordre. Vérifiez où l’employeur a son siège et dans quelle case votre passeport vous place. Si vous n’êtes pas suisse, réglez d’abord la question du permis avec l’office cantonal des migrations. Ensuite, annoncez-vous à la caisse de compensation dès le premier mois, organisez l’assurance-accidents et prévoyez une déclaration d’impôt sans retenue à la source. Alors seulement, parlez chiffres : 12,8 % au lieu de 6,4, un supplément d’environ 7,3 % pour combler l’écart, et une cotisation de prévoyance que personne ne paiera si vous ne la demandez pas.
Si vous préférez éviter tout cela, un emploi à distance chez un employeur qui a un bureau en Suisse vous ramène à une paie normale. Notre plateforme liste ci-dessous les offres actuelles dans la data et l’IA, et d’autres en gestion de produit et de projet.
Quel que soit votre choix, posez la question dès le premier entretien : « Avez-vous une société en Suisse, ou serais-je un ANobAG ? » La réponse vous en dit plus sur le vrai salaire que le chiffre de l’offre.
Questions fréquentes
- Je travaille aussi à temps partiel pour une entreprise suisse : à quelle caisse de compensation m’annoncer ?
- À la caisse de compensation à laquelle vous êtes déjà affilié par cet emploi. C’est la règle que donne le guide de la Suva pour les ANobAG, et ce n’est qu’en l’absence d’un tel lien que vous vous adressez à la caisse de compensation cantonale de votre lieu de domicile. Le plafond de 148 200 francs de l’assurance-chômage s’applique à chaque emploi séparément.
- J’ai travaillé des années pour un employeur étranger sans m’annoncer à l’AVS : que faire ?
- Annoncez-vous maintenant. Pour les cotisations d’un ANobAG, la loi sur l’AVS permet à la caisse de compensation de les réclamer jusqu’à un an après la fin de l’année où la taxation fiscale correspondante est entrée en force, si bien que des années plus anciennes peuvent encore être facturées. Seules les cotisations réellement payées sont inscrites à votre compte AVS, et les années impayées resteraient sinon des lacunes.
- Un ANobAG a-t-il droit aux allocations familiales en Suisse ?
- Oui. La loi sur les allocations familiales donne aux salariés dont l’employeur n’est pas tenu de payer des cotisations le même droit aux allocations pour enfant et de formation professionnelle, versées par la caisse du canton où ils sont affiliés à l’AVS. Votre salaire AVS doit atteindre au moins la moitié de la rente de vieillesse complète minimale de l’AVS, soit 7 560 francs par an en 2026.
- Un employeur au Royaume-Uni compte-t-il comme un employeur de l’UE ?
- Souvent, oui. Le modèle de convention de l’OFAS, qui vous confie le versement des cotisations tandis que l’employeur reste responsable, existe aussi sur la base de la convention de sécurité sociale entre la Suisse et le Royaume-Uni du 9 septembre 2021. Un employeur britannique peut donc devoir des cotisations suisses à peu près comme un employeur de l’UE. C’est votre nationalité qui décide si la convention s’applique à vous : posez la question à votre caisse de compensation avant de commencer.
Autres articles
Tous les articles
Visa nomade digital en Suisse : les voies légales en 2026
La Suisse n'a pas de visa nomade digital. Ce que la loi permet : 90/180 jours, limite de 8 jours, séjour UE sans emploi, contingents, location de services.
Droit au télétravail en Suisse : les règles en 2026
Pas de droit au télétravail en Suisse. Quand l'employeur peut exiger le retour au bureau, quand il lui faut votre accord ou un congé, et ce qui vous protège.
Entreprises en télétravail en Suisse 2026 : leurs promesses
Quels employeurs suisses publient le plus d'offres en télétravail, ce que promettent 536 de leurs annonces, et les 42% publiés par des agences.