Lavorare dalla Svizzera per un’azienda estera nel 2026
Datore di lavoro all’estero
È possibile, e valgono comunque le regole svizzere, perché il lavoro lo svolge qui. Se l’azienda non ha una succursale in Svizzera e ha sede fuori dall’UE e dall’AELS, Lei è ciò che l’AVS chiama un ANobAG: si annuncia da solo e paga entrambe le metà dei contributi sociali, il 12,8 % del salario invece del 6,4. Le imposte sono dovute qui, con una normale dichiarazione d’imposta.
ANobAG è la sigla tedesca di Arbeitnehmende ohne beitragspflichtigen Arbeitgeber, cioè i salariati il cui datore di lavoro non è tenuto a pagare contributi in Svizzera. Lo statuto è legale, e abbastanza diffuso perché alcune casse di compensazione pubblichino tariffe apposite. Eppure molte delle pagine che compaiono in cima alle ricerche su questo tema vengono da società di gestione delle paghe che vendono un servizio di employer of record, e tacciono quanto Le costa. Questa guida segue invece il denaro: chi paga cosa, che cosa perde, quale permesso Le serve e cosa scrivere nel contratto. Si basa sulla legge sull’AVS e sui suoi opuscoli informativi, sull’Ufficio federale delle assicurazioni sociali (UFAS), sulla Suva, sulle casse di compensazione e sulle amministrazioni fiscali cantonali e sulla Segreteria di Stato della migrazione (SEM).
Una sola domanda decide chi paga
La sicurezza sociale svizzera segue il luogo di lavoro. Lei vive qui e la Sua scrivania è qui, quindi è assicurato qui, da qualunque Paese arrivi la busta paga. Quello che cambia è chi paga.
Secondo l’articolo 12 della legge sull’AVS (LAVS), sono tenuti a pagare i contributi i datori di lavoro che hanno uno stabilimento d’impresa in Svizzera o che occupano personale nella propria economia domestica. Un’azienda estera senza un ufficio qui sfugge a questa regola, a meno che un accordo internazionale non ve la riporti. Restano tre casi, e il Suo passaporto conta quanto l’indirizzo del datore di lavoro.
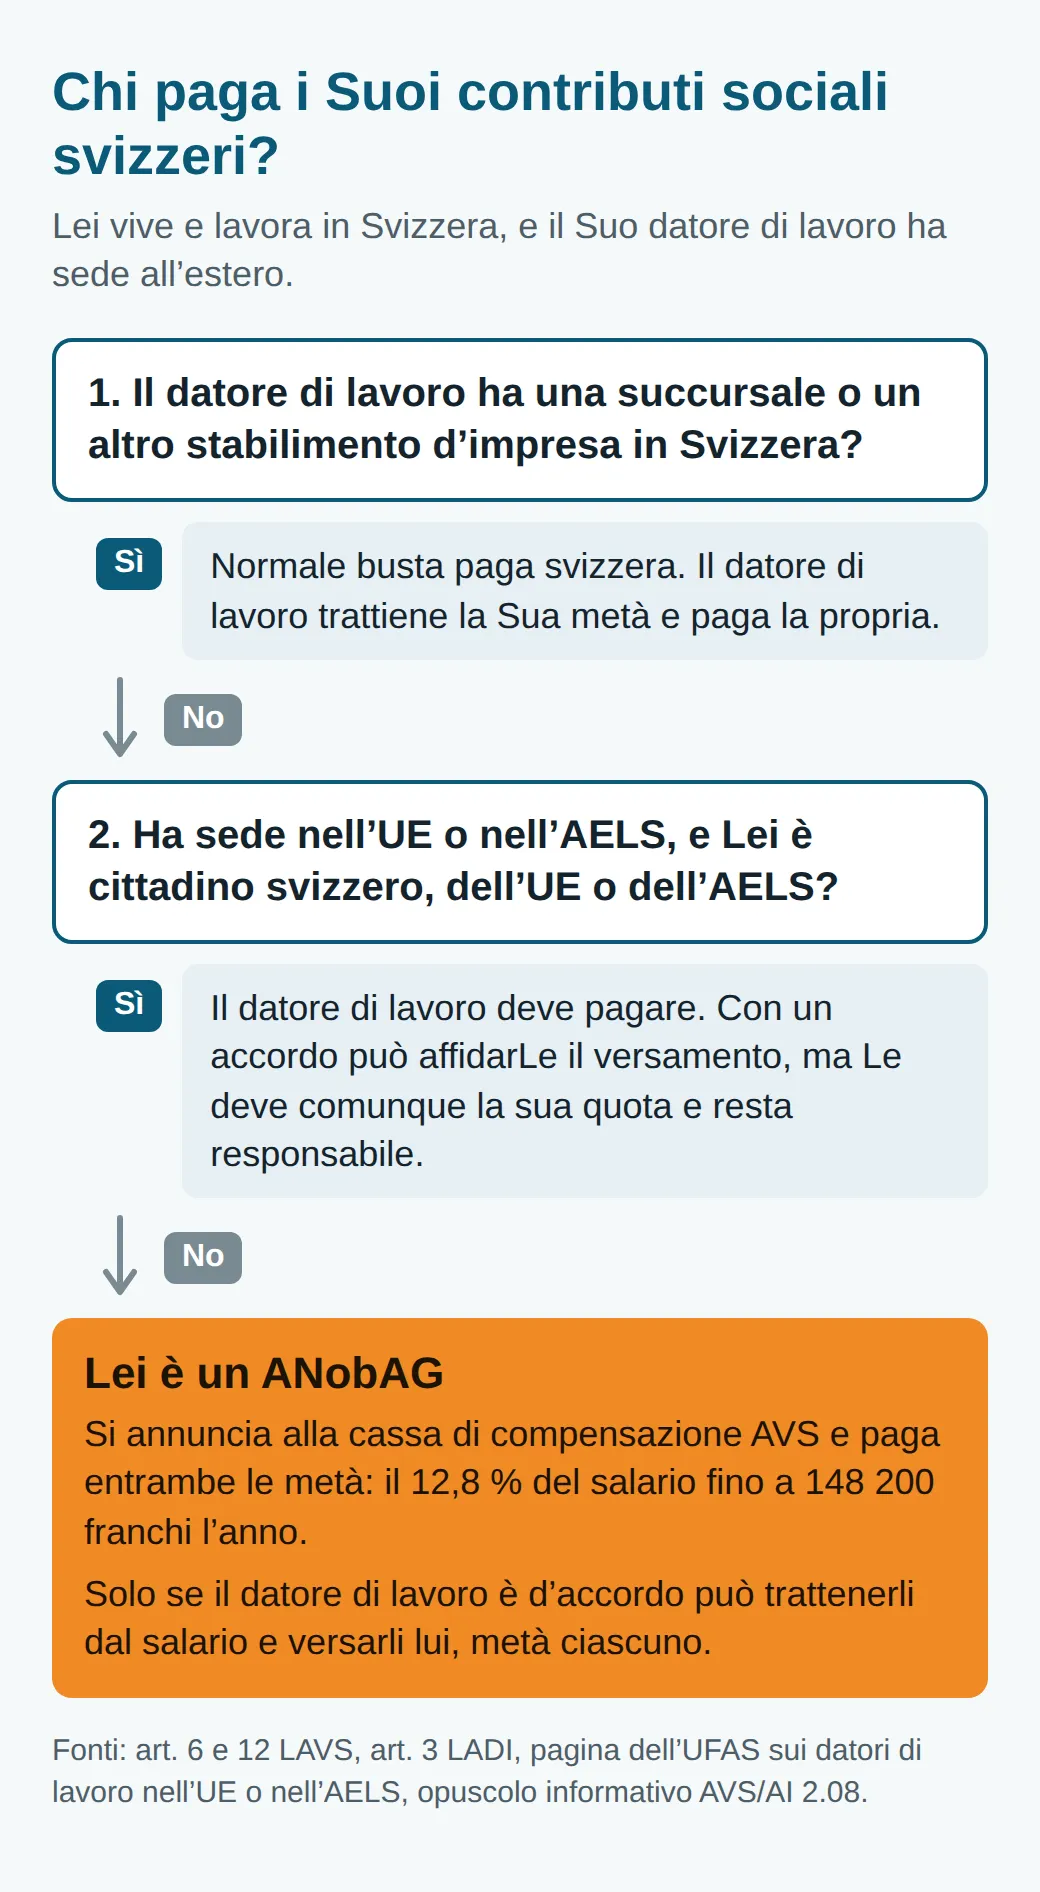
L’ultima casella è quella dell’ANobAG. L’articolo 6 LAVS stabilisce che gli assicurati il cui datore di lavoro non è tenuto a pagare contributi versano l’8,7 % del salario all’assicurazione per la vecchiaia e per i superstiti (AVS). È la quota del datore di lavoro, 4,35 %, più quella del dipendente, 4,35 %. L’assicurazione per l’invalidità (AI) e le indennità di perdita di guadagno (IPG) funzionano allo stesso modo: l’opuscolo informativo AVS/AI 2.01 fissa il totale dei tre al 10,6 % del salario, diviso a metà tra datore di lavoro e dipendente, e precisa che i salariati il cui datore di lavoro non è soggetto all’obbligo contributivo di regola li pagano da soli. La legge sull’assicurazione contro la disoccupazione dice lo stesso per il suo 2,2 % (art. 3 LADI). Prima di arrivare ai costi, la casella di mezzo merita uno sguardo più attento, perché riserva sorprese in tutte e due le direzioni.
Se il datore di lavoro è nell’UE o nell’AELS
Un’azienda in Germania, in Francia o in un altro Stato dell’UE o dell’AELS non può semplicemente scaricare tutto su di Lei. L’UFAS indica che questi datori di lavoro devono versare i contributi previsti dal diritto svizzero e, in linea di massima, conteggiarli direttamente con le istituzioni svizzere competenti. Per un dipendente domiciliato qui, la pagina dell’UFAS dedicata a questo caso indica la cassa di compensazione AVS del Cantone di domicilio, e aggiunge che il datore di lavoro deve anche affiliarsi a un istituto di previdenza e a un’assicurazione contro gli infortuni, come farebbe un datore di lavoro svizzero.
Molte aziende estere non vogliono gestire una contabilità salariale svizzera, perciò le regole prevedono una scorciatoia: un accordo secondo l’articolo 21 paragrafo 2 del regolamento (CE) n. 987/2009, con cui è Lei a farsi carico del versamento dei contributi. Il datore di lavoro Le paga comunque la sua quota oltre al salario, più le spese di amministrazione, e resta responsabile se il denaro non arriva mai. L’UFAS pubblica un modello di accordo (in tedesco e in francese) che elenca anche chi ne riceve una copia: la cassa di compensazione, l’assicuratore contro gli infortuni, l’istituto di previdenza e la cassa di compensazione per assegni familiari. Lo stesso modulo vale per i datori di lavoro nel Regno Unito, in base alla convenzione di sicurezza sociale tra la Svizzera e il Regno Unito.
Rilegga il secondo paragrafo. La regola vale per i cittadini dell’UE e dell’AELS, e l’opuscolo informativo AVS/AI 10.01 applica le stesse regole di coordinamento ai cittadini svizzeri. I cittadini di altri Stati ne sono esclusi: per loro il datore di lavoro non risponde dei contributi, accordo o no. Un americano che lavora da Zurigo per un’azienda di Berlino è quindi un ANobAG, con la fattura intestata a sé, esattamente come se l’azienda non avesse alcun legame con l’Europa.
Annunciarsi come ANobAG
Nessuno La annuncia al posto Suo. La cassa di compensazione viene a sapere di Lei solo se è Lei a farsi avanti, quindi il primo passo tocca a Lei. La guida della Suva per gli ANobAG dice di annunciarsi alla cassa di compensazione a cui si è già legati da un’altra attività lucrativa, e altrimenti alla cassa di compensazione cantonale del luogo di domicilio.
Da quel momento viene trattato più o meno come un indipendente. Paga ogni trimestre, entro dieci giorni dalla fine del trimestre (art. 34 OAVS). La cassa fissa contributi d’acconto in base al salario presunto e calcola l’importo definitivo più tardi, con i dati della Sua decisione di tassazione (l’art. 16 OAVS applica agli ANobAG le regole degli indipendenti). In più preleva un contributo alle spese di amministrazione, in percentuale dei Suoi contributi AVS, AI e IPG: la tariffa 2026 della SVA di Zurigo (in tedesco) per gli ANobAG va dal 5 % per gli importi più piccoli allo 0,5 % per quelli più grandi. Se salta una scadenza, lo stesso documento indica che la SVA di Zurigo addebita il 5 % di interessi di mora e la sua aliquota di spese più alta.
Pagare puntualmente protegge anche la Sua rendita. Per gli ANobAG, il reddito viene iscritto nel conto individuale AVS solo nella misura in cui i contributi sono stati effettivamente pagati (art. 138 OAVS). Un anno mai dichiarato è un buco nella Sua futura rendita, non solo un debito.
C’è un modo per non dover fare tutto da sé. L’articolo 6 capoverso 2 LAVS consente di riscuotere i contributi nel modo consueto, con una trattenuta sul salario, se il datore di lavoro è d’accordo. Datore di lavoro e dipendente pagano allora il 4,35 % di AVS ciascuno, come in qualsiasi busta paga svizzera. Al datore di lavoro costa la sua metà, ed è proprio per questo che vale la pena chiederlo.
Quanto costa: 12,8 %, non 6,4
Pagare entrambe le metà raddoppia il conto. L’opuscolo informativo 2.08 fissa il totale dei contributi AVS, AI, IPG e AD al 12,8 % del salario fino a 148 200 franchi l’anno, e al 10,6 % sulla parte che eccede, perché su di essa non è dovuto alcun contributo all’assicurazione contro la disoccupazione. Un dipendente normale ne paga la metà, il datore di lavoro l’altra metà.
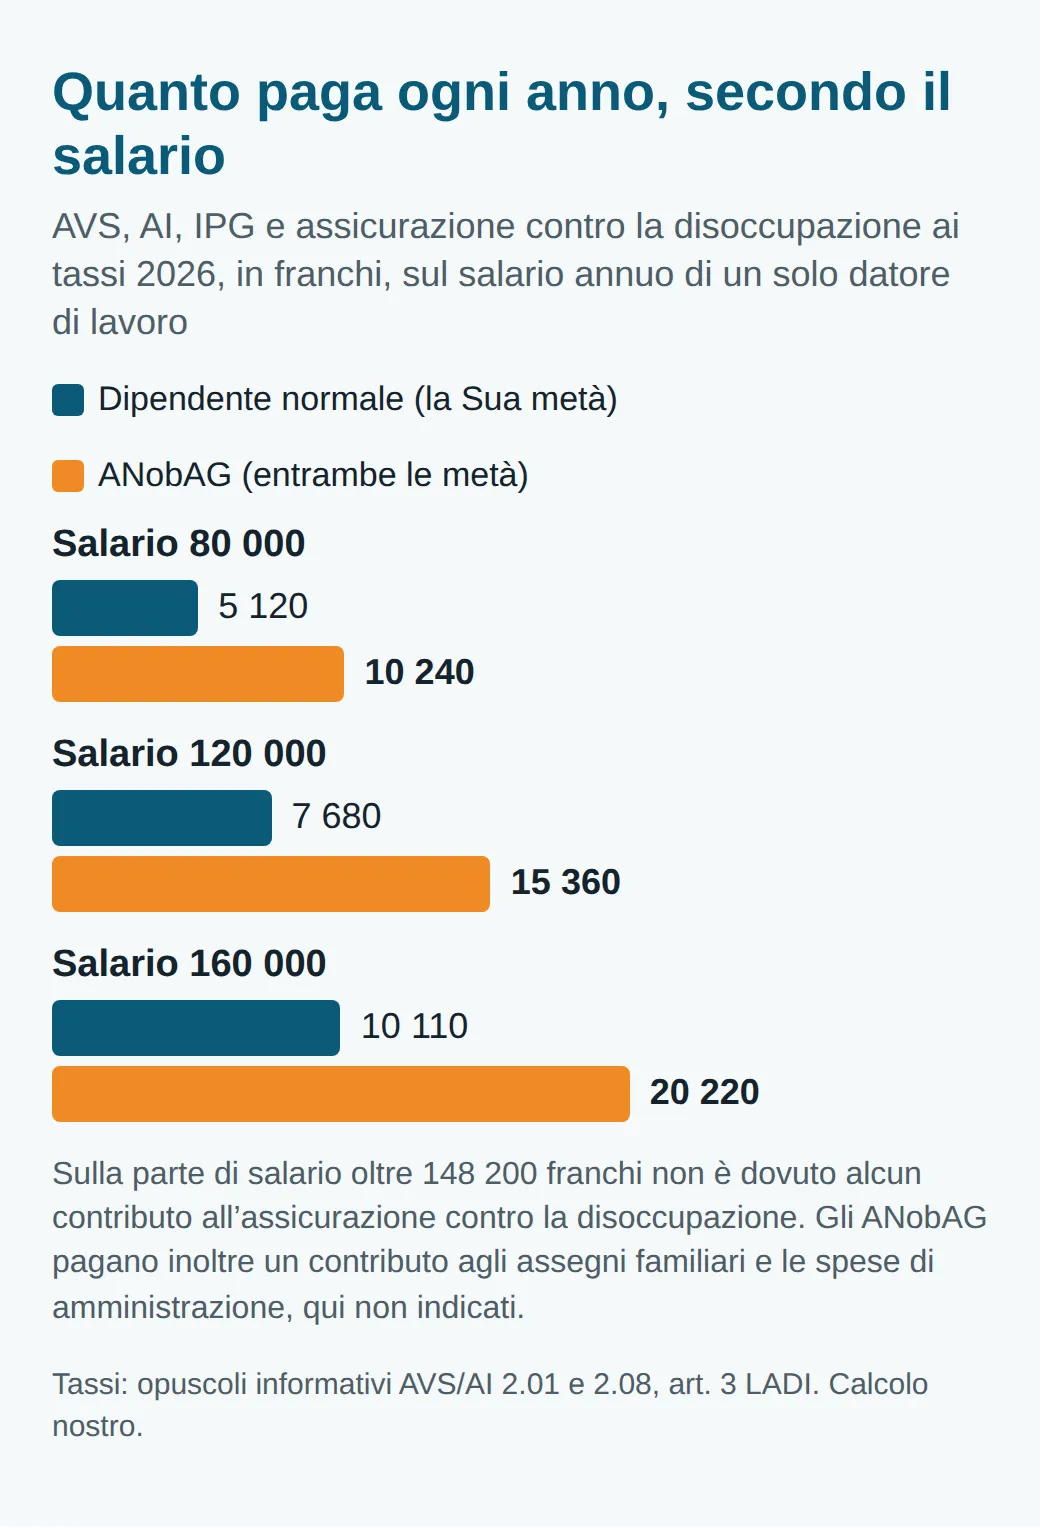
Con un salario di 120 000 franchi fanno 15 360 franchi l’anno invece di 7680. Per un ANobAG si aggiungono altre due voci: il contributo agli assegni familiari e le spese di amministrazione, di cui parliamo più sotto. E nessun datore di lavoro versa per Lei in una cassa pensioni, che spesso è la lacuna più grande.
La soluzione equa è un salario più alto, ma il calcolo nasconde un tranello. Un supplemento pagato come salario è anch’esso salario, quindi è a sua volta soggetto ai contributi. Per avere, dopo i contributi sociali, lo stesso netto di un dipendente normale, Le serve un lordo più alto di circa il 7,3 %, secondo il nostro calcolo per i salari sotto il tetto di 148 200 franchi. Su un’offerta di 100 000 franchi, chieda circa 107 340: dopo il 12,8 % restano 93 600, cioè quanto resta a un dipendente normale su 100 000 dopo il 6,4 %.
Assegni familiari, infortuni e cassa malati
La legge sugli assegni familiari La copre del tutto, sia come contribuente sia come beneficiario. Secondo gli articoli da 11 a 13 LAFam, Lei fa capo alla cassa di compensazione per assegni familiari del Cantone in cui è affiliato all’AVS, e può chiedere gli assegni per i figli e gli assegni di formazione come qualsiasi dipendente. Versa anche contributi a questa cassa, in percentuale del Suo salario AVS, e il promemoria della SVA di Zurigo (in tedesco) per i dipendenti di datori di lavoro all’estero ricorda che il contributo è dovuto anche se non ha figli. L’aliquota la fissa la cassa e varia da un Cantone all’altro.
L’assicurazione contro gli infortuni è obbligatoria in Svizzera, e la guida della Suva precisa che chi è classificato come ANobAG è assicurato contro gli infortuni. La copertura si stipula presso la Suva o presso un assicuratore privato autorizzato, a seconda del settore. Con un datore di lavoro nell’UE o nell’AELS, la responsabilità è del datore di lavoro: può affidarLe la stipula, ma risponde dei premi non pagati. Con un datore di lavoro altrove, la Suva mette a Suo carico il pagamento dei contributi alle assicurazioni sociali. Chiarisca quale assicuratore La copre prima del primo giorno di lavoro, non dopo la prima caduta dalle scale.
L’assicurazione malattie di base, come per ogni residente, la organizza e la paga Lei in ogni caso. Il modello di accordo dell’UFAS lo dice espressamente per i dipendenti di aziende estere.
Niente cassa pensioni, ma un pilastro 3a più ampio
È nel secondo pilastro che un ANobAG perde di più. L’articolo 1j OPP 2 esclude dalla previdenza professionale obbligatoria i salariati il cui datore di lavoro non è tenuto a pagare contributi AVS. Nessuno è obbligato ad assicurarLa, e nessun datore di lavoro ne paga la metà.
Può assicurarsi a titolo facoltativo, alle stesse condizioni degli indipendenti, come consente lo stesso articolo. La Fondazione istituto collettore LPP, la cassa pensioni pubblica di ultima istanza, deve accettare gli assicurati facoltativi secondo l’articolo 60 LPP. In quel caso il contributo lo paga tutto Lei.
L’altra strada è il terzo pilastro. Se non è affiliato a nessuna cassa pensioni, l’articolo 7 OPP 3 Le permette di versare nel pilastro 3a fino al 20 % del reddito da attività lucrativa, ma al massimo il 40 % dell’importo limite superiore LPP. Con questo limite a 90 720 franchi (art. 8 LPP), il tetto nel 2026 è di 36 288 franchi, contro 7258 per chi è affiliato a una cassa pensioni. Questi versamenti sono deducibili dal reddito imponibile (art. 33 LIFD). È un buono strumento, ma il denaro che entra è il Suo, non quello del datore di lavoro: metta quindi in conto la quota padronale mancante anche nella trattativa sul salario.
Imposte: nessuno trattiene nulla, dichiara Lei
L’imposta sul reddito segue il luogo in cui Lei lavora fisicamente. Il messaggio del Consiglio federale sull’imposizione del telelavoro ricorda che le convenzioni per evitare le doppie imposizioni prevedono in genere che il reddito da attività lucrativa dipendente sia tassato nello Stato in cui l’attività è svolta fisicamente. Lei vive e lavora qui, quindi è la Svizzera a tassare il Suo salario.
Cambia invece il modo di riscuoterla. Gli stranieri senza permesso di domicilio (permesso C) sono di regola assoggettati all’imposta alla fonte (art. 83 LIFD), che il datore di lavoro trattiene dal salario. Un datore di lavoro estero senza uno stabilimento d’impresa in Svizzera non lo fa. L’amministrazione fiscale zurighese (in tedesco) precisa che il salario pagato da un datore di lavoro non domiciliato in Svizzera è tassato nella procedura ordinaria, con una dichiarazione d’imposta, a meno che una convenzione contro le doppie imposizioni limiti il diritto d’imposizione della Svizzera. Si aspetti quindi di compilare una dichiarazione ogni anno, di ricevere fatture d’acconto e di mettere da parte del denaro ogni mese, perché nessuna busta paga lo fa per Lei.
I contributi versati in virtù delle leggi sull’AVS, sull’assicurazione contro la disoccupazione e sull’assicurazione contro gli infortuni sono deducibili, compresa l’aliquota piena da ANobAG, perché l’art. 33 LIFD ammette in deduzione i contributi versati in base alla legge. Se la contabilità salariale del datore di lavoro, nel suo Paese, trattiene le imposte di quel Paese, ne parli prima di ricevere la prima busta paga, non dopo la Sua prima dichiarazione d’imposta svizzera.
Un rischio pesa sul datore di lavoro. Lo stesso testo zurighese indica che l’imposta alla fonte si applica eccome se il Suo salario è a carico di uno stabilimento d’impresa svizzero del datore di lavoro estero, e un datore di lavoro con uno stabilimento d’impresa qui deve i contributi AVS secondo l’articolo 12 LAVS. Concludere contratti con clienti svizzeri dalla stanza degli ospiti è proprio il genere di attività che solleva la questione. Il nostro articolo sul lavoro all’estero per un datore di lavoro svizzero esamina questo rischio di stabile organizzazione dal punto di vista opposto.
Il permesso: il tranello che quasi tutte le guide tacciono
Ai fini del permesso, lavorare da casa per un’azienda all’estero spesso non è considerato affatto un impiego. La Segreteria di Stato della migrazione lo ha spiegato in una circolare alle autorità cantonali della migrazione del 5 aprile 2022, e la risposta dipende dal Suo passaporto.
Cittadini dell’UE e dell’AELS
Secondo l’Accordo sulla libera circolazione delle persone (ALC), è lavoratore dipendente chi lavora per un datore di lavoro dello Stato ospitante, cioè con sede qui. Se Lei lavora da casa per un’azienda all’estero, senza legami con il mercato del lavoro svizzero e senza clienti qui, la SEM La considera invece una persona senza attività lucrativa. Le servono allora mezzi finanziari sufficienti e una copertura completa contro malattia e infortuni, e il salario dall’estero conta tra questi mezzi. Le Istruzioni OLCP della SEM prevedono che un primo permesso per persone senza attività lucrativa duri di norma cinque anni e possa essere revocato se i mezzi o l’assicurazione vengono a mancare. Se invece lavora per clienti svizzeri, per esempio come rappresentante dell’azienda in Svizzera, la SEM lo considera un distacco dall’estero, che segue altre regole.
Tutti gli altri
Per i cittadini di Stati terzi, il diritto svizzero considera attività lucrativa qualsiasi lavoro per un datore di lavoro in Svizzera o all’estero, ovunque venga pagato il salario, e ogni attività in telelavoro con un impatto sul mercato del lavoro svizzero richiede un permesso. Con un permesso B che consente di cambiare impiego, come quello per attività lucrativa o per ricongiungimento familiare, può lavorare da casa senza un nuovo permesso per un datore di lavoro estero la cui attività tocca il mercato del lavoro svizzero. Il tranello è proprio il caso dell’ANobAG. Se il Suo permesso è stato rilasciato per un impiego e Lei passa a un datore di lavoro estero senza succursale in Svizzera e senza impatto sul mercato del lavoro svizzero, la SEM dice che Le serve un nuovo permesso senza attività lucrativa, per esempio per ricongiungimento familiare o formazione. Chi si trasferisce qui solo per lavorare a distanza per un’azienda estera senza impatto sul mercato del lavoro svizzero può essere ammesso unicamente con un permesso di questo tipo. Un’inchiesta svolta nel 2021 presso l’Associazione degli uffici svizzeri del lavoro (AUSL), citata nella circolare, ha rilevato che nessun Cantone aveva rilasciato un permesso di lavoro a un cittadino di uno Stato terzo appena arrivato per un’attività svolta solo in telelavoro.
Con un passaporto svizzero tutto questo non La riguarda, e un permesso C Le consente di lavorare per chiunque in tutta la Svizzera (art. 38 LStrI). In tutti gli altri casi, chieda all’ufficio cantonale della migrazione prima di firmare, non dopo la prima lettera di rinnovo.
Cosa scrivere nel contratto
Al Suo contratto si applica il diritto svizzero, salvo accordi diversi. Secondo l’articolo 121 della legge sul diritto internazionale privato (LDIP), il contratto di lavoro è regolato dal diritto dello Stato in cui Lei lavora abitualmente. Le parti possono invece scegliere il diritto del Suo Stato di domicilio o quello della sede del datore di lavoro, e l’articolo 115 Le consente di fare causa davanti a un tribunale svizzero del luogo in cui vive. Se si applica il diritto svizzero, valgono anche le regole svizzere sul rimborso delle spese, che in alcuni casi comprendono una parte dei costi del lavoro da casa, come spiega il nostro articolo sull’indennità per il telelavoro.
La maggior parte dei datori di lavoro esteri non ha mai sentito parlare degli ANobAG, quindi è nel contratto che Lei glielo spiega. Basta un breve allegato:
Il dipendente vive e lavora a [località], in Svizzera. Il datore di lavoro non ha alcuno stabilimento d’impresa in Svizzera. Il dipendente si annuncia alla cassa di compensazione AVS cantonale e paga tutti i contributi sociali svizzeri. A copertura della quota del datore di lavoro, il salario lordo comprende un supplemento del [7,3] %. Il datore di lavoro versa inoltre [importo] franchi l’anno per la previdenza professionale o il pilastro 3a del dipendente. Il presente contratto è regolato dal diritto svizzero.
Un vero datore di lavoro all’estero può non sapere nulla di tutto questo, ma accetterà di metterlo per iscritto. Chi Le chiede invece di ricevere pagamenti e di girarli ad altri non La sta assumendo, come mostra il nostro articolo sulle false offerte di lavoro a distanza.
Prima di dire sì
Proceda con ordine. Verifichi dove ha sede il datore di lavoro e in quale casella La colloca il Suo passaporto. Se non è cittadino svizzero, chiarisca prima il permesso con l’ufficio cantonale della migrazione. Poi si annunci alla cassa di compensazione fin dal primo mese, organizzi l’assicurazione contro gli infortuni e metta in conto una dichiarazione d’imposta senza trattenuta alla fonte. Solo allora parli di cifre: 12,8 % invece di 6,4, un supplemento di circa il 7,3 % per colmare la differenza, e un contributo per la previdenza che nessuno paga se Lei non lo chiede.
Se preferisce evitare tutto questo, un impiego a distanza presso un datore di lavoro con un ufficio in Svizzera La riporta a una normale busta paga. Il nostro portale elenca qui sotto le offerte attuali nel settore dati e IA, e altre nella gestione di prodotto e di progetto.
Qualunque sia la Sua scelta, faccia la domanda già al primo colloquio: «Avete una società in Svizzera, o sarei un ANobAG?» La risposta Le dice sul salario reale più della cifra scritta nell’offerta.
Domande frequenti
- Lavoro anche a tempo parziale per un’azienda svizzera: a quale cassa di compensazione devo annunciarmi?
- Alla cassa di compensazione a cui è già affiliato tramite quell’impiego. È la regola indicata dalla guida della Suva per gli ANobAG, e solo se non ha un simile legame si rivolge alla cassa di compensazione cantonale del luogo di domicilio. Il tetto di 148 200 franchi dell’assicurazione contro la disoccupazione vale separatamente per ogni rapporto di lavoro.
- Ho lavorato per anni per un datore di lavoro estero senza annunciarmi all’AVS: cosa devo fare?
- Si annunci subito. Per i contributi degli ANobAG, la legge sull’AVS consente alla cassa di compensazione di esigerli fino a un anno dopo la fine dell’anno in cui la relativa decisione di tassazione è passata in giudicato, quindi anche anni passati possono ancora esserLe fatturati. Sul Suo conto individuale AVS vengono iscritti solo i contributi effettivamente pagati, e gli anni non pagati resterebbero altrimenti delle lacune.
- Un ANobAG ha diritto agli assegni familiari in Svizzera?
- Sì. La legge sugli assegni familiari dà ai salariati il cui datore di lavoro non è tenuto a pagare contributi lo stesso diritto agli assegni per i figli e agli assegni di formazione, versati dalla cassa del Cantone in cui sono affiliati all’AVS. Il Suo salario AVS deve raggiungere almeno la metà della rendita minima completa di vecchiaia dell’AVS, cioè 7560 franchi l’anno nel 2026.
- Un datore di lavoro nel Regno Unito vale come uno dell’UE?
- Spesso sì. Il modello di accordo dell’UFAS, con cui Lei si assume il versamento dei contributi mentre il datore di lavoro resta responsabile, esiste anche in base alla convenzione di sicurezza sociale tra la Svizzera e il Regno Unito del 9 settembre 2021. Un datore di lavoro britannico può quindi dovere contributi svizzeri più o meno come uno dell’UE. È la Sua cittadinanza a decidere se la convenzione La riguarda: chieda alla Sua cassa di compensazione prima di iniziare.
Altri articoli
Tutti gli articoli
Visto per nomadi digitali in Svizzera: le vie legali 2026
La Svizzera non ha un visto per nomadi digitali. Cosa vale: regola 90/180, limite di 8 giorni, soggiorno UE senza impiego, contingenti e personale a prestito.
Diritto al telelavoro in Svizzera: le regole nel 2026
In Svizzera il telelavoro non è un diritto. Quando l'azienda può richiamarLa in ufficio, quando servono il Suo consenso o una disdetta e cosa La tutela.
Aziende con telelavoro in Svizzera 2026: cosa promettono
Quali datori di lavoro svizzeri pubblicano più offerte in telelavoro, cosa promettono 536 annunci sull'home office e il 42% di annunci pubblicati da agenzie.